A három pénzügyi kimutatás és kapcsolatuk
≈ 14 perc olvasás · 2840 szó
Két teljesen különböző kérdés, hogy jól kerestél-e a hónapban, és hogy van-e pénz a számládon 15-én, amikor a törlesztés lemegy. Egy vállalatnál ugyanez a helyzet: a nyereség és a pénz nem ugyanaz. Ezért készül minden cégről három tábla: mennyit keresett egy időszakban, mije van egy adott napon, és hova lett közben a pénz. Nézzük meg, mit jelentenek a pénzügyi kimutatások, milyen példákon látszik a különbségük, és hogyan kapcsolódnak egymáshoz.
A három pénzügyi kimutatás az eredménykimutatás, a mérleg és a cash flow kimutatás, amelyek együtt adják ki egy vállalat teljes pénzügyi képét. Az eredménykimutatás (income statement, profit and loss, P&L) egy időszak eredményét mutatja, akár egy mozi; a mérleg (balance sheet) egyetlen időpont vagyoni helyzetét rögzíti, akár egy pillanatfelvétel; a cash flow kimutatás (cash flow statement) pedig hidat ver a kettő közé azzal, hogy megmagyarázza a pénzállomány tényleges változását. A három ugyanazokat a gazdasági eseményeket írja le három nézetből, ezért egy nyereséget kimutató vállalat is kerülhet fizetésképtelen helyzetbe.
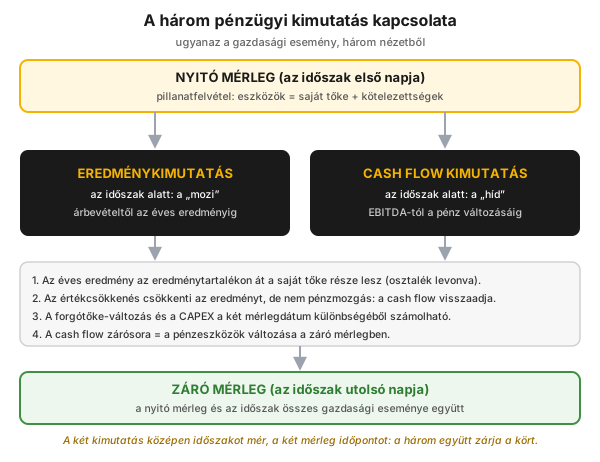
1. ábra — a három kimutatás kapcsolati térképe: két időpont, egy időszak, és a négy kapocs közöttük.
Kinek szól?
Szekció neve “Kinek szól?”Azoknak, akik nem pénzügyesként is pénzről döntenek: üzemvezető · műszakvezető · technológus · karbantartás-vezető · projektvezető · beruházási mérnök · Lean/CI-koordinátor · csoportvezető, aki üzleti ügyet (business case) ír.
Tanulási célok
Szekció neve “Tanulási célok”A cikk elolvasása után képes leszel:
- megmondani, melyik táblában melyik számot keresd;
- elolvasni az eredménykimutatás lépcsőjét és margin-mutatóit;
- levezetni, miért nem egyenlő a nyereség a pénzzel;
- megmutatni a négy kapcsot a három kimutatás között;
- forgótőkében kiszámolni, mit ér egy készletcsökkentés.
A lényeg
Szekció neve “A lényeg”- Három tábla, három nézet: időszak, időpont, és a híd közöttük.
- A mérleg mindig egyensúlyban van: eszközök = saját tőke + kötelezettségek.
- Az eredményszemlélet (accrual) miatt a bevétel a teljesítéskor keletkezik, nem a pénz beérkezésekor.
- A működőtőke a működés és a pénz találkozási pontja: vevőkövetelés + készlet − szállítói kötelezettség.
Miért nem elég a nyereséget nézni? (a tét)
Szekció neve “Miért nem elég a nyereséget nézni? (a tét)”Mert a nyereség könyvelési eredmény, a fizetéshez pénz kell, és a kettő nem ugyanakkor keletkezik.
Mi a három pénzügyi kimutatás?
Szekció neve “Mi a három pénzügyi kimutatás?”A három tábla együtt alkot egy készletet; külön-külön mindegyik hiányos.
| Kimutatás | Mit mutat | Jelleg | Zárósor vagy kulcsegyenlet |
|---|---|---|---|
| Eredménykimutatás (income statement, P&L) | hogyan lesz az árbevételből éves eredmény | időszak („mozi”) | árbevétel − ráfordítások = éves eredmény |
| Mérleg (balance sheet) | mije van a cégnek, miből finanszírozza | időpont („pillanatfelvétel”) | eszközök = saját tőke + kötelezettségek |
| Cash flow kimutatás (cash flow statement) | a pénz be- és kiáramlása | időszak („híd”) | pénzbevétel − pénzkiadás = a pénz változása |
A standard szerinti beszámoló tágabb: hozzátartozik a saját tőke változásának kimutatása és a kiegészítő megjegyzések is (ezekből derül ki, milyen módszerrel készültek a számok). Belül a menedzsment, kívül a befektető, a bank, az adóhatóság és a nyilvánosság olvassa; a belső riport eltéréseit a penzugyi-vs-vezetoi-riport járja körül. Cégcsoportnál az anyavállalat konszolidált beszámolót készít, a számokat független könyvvizsgáló hitelesíti.
Mit mutat az eredménykimutatás?
Szekció neve “Mit mutat az eredménykimutatás?”Azt, hogyan lesz az árbevételből nyereség vagy veszteség: minden szinten levonunk egy költségfajtát, és a maradék kap egy nevet.
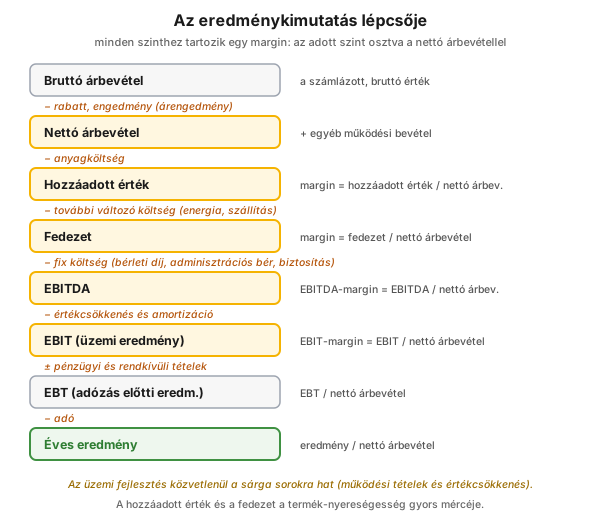
2. ábra — az eredménykimutatás lépcsője a bruttó árbevételtől az éves eredményig.
Az árengedmények (diszkont: százalékos árcsökkentés; rabatt: feltételhez kötött engedmény) levonása adja a nettó árbevételt. Innen két mutató: a hozzáadott érték (nettó árbevétel mínusz anyagköltség) azt méri, mennyit tesz a termékhez maga a vállalat, a fedezet (nettó árbevétel mínusz változó költség) azt, miből kell a fix költséget fedezni. A fedezet a termékszintű nyereségesség mércéje, ebből adódik a fedezeti pont (break-even).
A fix költség nulla termelésnél is fizetendő, a változó a tevékenységgel arányosan mozog; a bontásokat a koltsegszerkezet-fedezet részletezi.
Az EBITDA (kamat, adó, értékcsökkenés és amortizáció előtti eredmény) iparágak közti összevetésnél hasznos, az EBIT (üzemi eredmény) a tőkearányos mutatók alapja; utána az EBT, végül az adó után az éves eredmény.
Mit mutat a mérleg?
Szekció neve “Mit mutat a mérleg?”Egyetlen fordulónap vagyoni helyzetét: mije van a cégnek, miből finanszírozza.
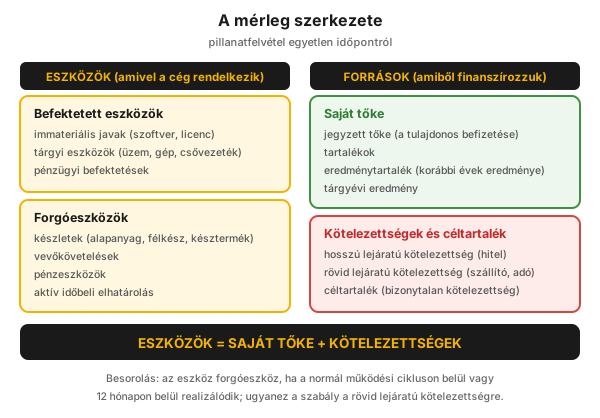
3. ábra — a mérleg kétoszlopos szerkezete és az eszköz-forrás egyezőség.
A két oldal mindig egyenlő: eszközök = saját tőke + kötelezettségek. A fogalmi keret szerint az eszköz kontrollált erőforrás, amelyből jövőbeli haszon várható; a kötelezettség jelenbeli kötelem, amelynek rendezése erőforrás-kiáramlással jár; a saját tőke a maradék. Mérlegbe akkor kerül egy tétel, ha a definíciónak megfelel, a pénzmozgás valószínű, és az érték mérhető. Forgóeszköz az, ami a működési cikluson belül vagy 12 hónapon belül realizálódik.
Mit mutat a cash flow kimutatás?
Szekció neve “Mit mutat a cash flow kimutatás?”A pénz tényleges be- és kiáramlását egy időszakban.
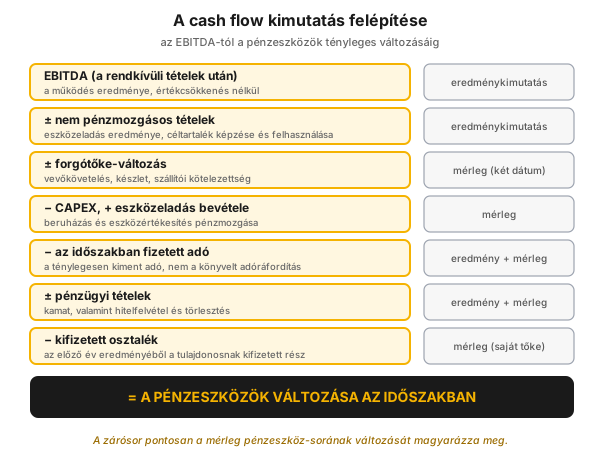
4. ábra — a cash flow felépítése lépésről lépésre, a sorok forrásának jelölésével.
A levezetés az EBITDA-tól indul (a rendkívüli tételek után), és lépésenként korrigál:
- Nem pénzmozgásos tételek: az eszközértékesítés eredménye (eladási ár mínusz nettó könyv szerinti érték) és a céltartalék-képzés. A céltartalék felhasználásakor fordítva: pénz megy ki, ráfordítás nem keletkezik.
- Működőtőke-változás: a növekvő árbevétel és a később fizető vevő negatívan hat a pénzáramra.
- Beruházás: a CAPEX pénzkiadás, az eszközeladás pénzbevétel.
- Fizetett adó, pénzügyi tételek (kamat, hitelfelvétel és -törlesztés), végül a kifizetett osztalék.
A standard három tevékenységre bontva kéri: működési, befektetési és finanszírozási cash flow. A működési pénzáram egy gyakran használt közelítése (nem a standard szerinti teljes levezetés): adózott eredmény + értékcsökkenés − készletnövekedés − vevőkövetelés-növekedés + szállítói kötelezettség növekedése. Ha ez tartósan meghaladja az eredményt, az eredmény „jó minőségű”.
Hogyan függ össze az eredménykimutatás, a mérleg és a cash flow kimutatás?
Szekció neve “Hogyan függ össze az eredménykimutatás, a mérleg és a cash flow kimutatás?”Úgy, hogy négy konkrét kapocs köti őket egymáshoz.
1. Az eredmény a saját tőkébe kerül. Az időszak eredménye az eredménytartalékon keresztül válik a saját tőke részévé, az osztalékként kifizetett résszel csökkentve.
2. Az értékcsökkenés három helyen viselkedik másképp. Az eredménykimutatásban ráfordítás, a mérlegben csökkenti a nettó könyv szerinti értéket (beszerzési érték mínusz halmozott értékcsökkenés), a cash flow-ban vissza kell adni. A CAPEX fordítva: a mérlegben és a cash flow-ban jelenik meg, az eredményben csak aktiválástól kezdve, a hasznos élettartamra szétosztva, a maradványérték levonása után. A lineáris módszer minden évre azonos hányadot terhel (ötven évre tervezett épületnél évi 2%-ot), a degresszív az első évekre többet.
3. A cash flow a másik kettőből előállítható. Az EBITDA és a kamat az eredménykimutatásból jön, a CAPEX és a működőtőke-változás két mérlegdátum különbségéből.
4. A zárósor bezárja a kört. A cash flow vége pontosan a mérleg pénzeszköz-sorának változása; ha nem stimmel, valamelyik tábla hibás.
Miért nem ugyanaz a nyereség és a pénz?
Szekció neve “Miért nem ugyanaz a nyereség és a pénz?”Mert a könyvelés nem a pénzmozgást, hanem a teljesítést követi. Három alapelv rögzíti.
- Eredményszemlélet (accrual). A bevételt a teljesítéskor (szolgáltatás elvégezve, áru leszállítva), a ráfordítást a kötelezettség keletkezésekor ismerjük el: ha a szállítás december 30-án történik, de a számla januárban érkezik, a bevétel decemberi.
- Párosítás (matching). Egy időszak bevételeihez a hozzájuk tartozó ráfordításokat kell rendelni: a termelési költség előbb a készletbe kerül, és csak eladáskor az eredménybe.
- Óvatosság (prudencia). Bevételt csak akkor könyvelünk, ha a beszedés ésszerűen biztos, ráfordítást azonnal, amint a költség valószínűvé válik. Innen az elhatárolások és a céltartalékok.
Hol találkozik a három kimutatás a működéssel?
Szekció neve “Hol találkozik a három kimutatás a működéssel?”A forgótőkében: itt válnak a napi üzemi döntések (készletszint, számlázási gyorsaság, szállítói fizetés) mérhető pénzügyi hatássá.
Működőtőke = vevőkövetelés + készlet − szállítói kötelezettség.
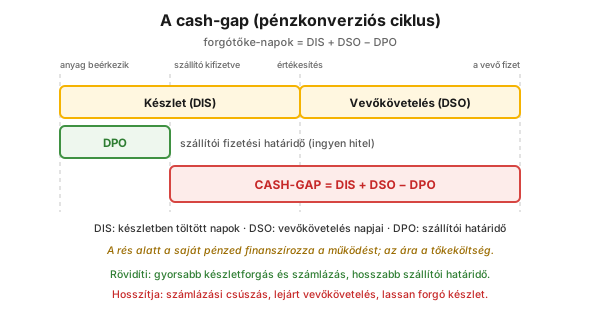
5. ábra — a cash-gap: a készlet- és vevőnapok összege mínusz a szállítói fizetési határidő.
Időben mérve ez a cash-gap (pénzkonverziós ciklus), amit három nap-mutató bont szét: DSO (beszedési idő), DIS (készletben állás) és DPO (szállítói fizetési idő). A ciklusban kétféle hitel ül: a megállapodott (szerződéses fizetési feltétel) és a rejtett (későn fizető vevő, csúszó számlázás, túl magas biztonsági készlet); mindkettőt te finanszírozod, a költsége mégsem látszik az eredménykimutatásban. A nap-mutatók képletét, a Days Working Capital aggregátumot és a ciklus rövidítését a mukodotoke-penzkonverzios-ciklus viszi végig.
Mit jelent mindez a folyamatiparban?
Szekció neve “Mit jelent mindez a folyamatiparban?”A folyamatipar tőkeintenzív: nagy eszközállomány, hosszú élettartam, ingadozó termékárak. Néhány számviteli tétel súlya ezért nagyobb.
| Terület | Jellemző számviteli kezelés |
|---|---|
| Hasznos élettartam | eszközcsoportonként eltér: feldolgozó és vegyipari üzem 4–12, épület 10–50, gáz- és olajtároló 7–50 év; a telek nem amortizálódik |
| Nagyleállás (turnaround) | a nagyjavítás egy része a standard és a feltételek teljesülése szerint aktiválható, más része folyó ráfordítás (az olaj- és gáziparban jellemzően aktiválják) |
| Line fill, párnagáz | az üzemszerű működéshez szükséges minimális töltet, amelyet az olaj- és gáziparban jellemzően tárgyi eszközként aktiválnak (a besorolás standard- és cégfüggő) |
| Értékvesztés (impairment) | ha a várható pénzáram tartósan a könyv szerinti érték alá esik, értékvesztést kell elszámolni |
| Leszerelési kötelezettség | a bontás és a környezeti helyreállítás költségére céltartalékot kell képezni |
Két következmény: az értékcsökkenés itt valós gazdasági tartalommal bír (az eszköz elhasználódik és pótolni kell), ezért az EBITDA — amely épp ezt hagyja ki — tőkeintenzív üzemben óvatosan olvasandó; a biztonsági és környezetvédelmi beruházásokat pedig nem a megtérülés rangsorolja.
Hogyan fordítható az üzemi fejlesztés pénzügyi hatásra?
Szekció neve “Hogyan fordítható az üzemi fejlesztés pénzügyi hatásra?”Úgy, hogy megkeresed, melyik sorát mozdítja el: az eredménykimutatásban a működési sorokat és az értékcsökkenést, a mérlegben az eszközöket és a rövid lejáratú kötelezettségeket. A készletcsökkentés például három csatornán hat: csökken a lekötött tőke finanszírozási költsége, egyszeri pénzbeáramlás keletkezik a felesleg eladásából, javul az eszközforgás. A teljes utat és egy végigszámolt példát a penzugyi-vs-vezetoi-riport viszi végig; Lean nyelven ugyanez az idővonal rövidítése (vsm, pull-rendszer).
Mit látsz ebből a vezetői riportban?
Szekció neve “Mit látsz ebből a vezetői riportban?”A vezetői riport mutatói a három tábla sorainak hányadosai, négy családban: a számláló és a nevező mutatja, melyik üzemi döntés mozdítja őket.
| Család | Mutató | Képlet | Honnan |
|---|---|---|---|
| Likviditás | current ratio (likviditási ráta), quick ratio | forgóeszközök (készlet nélkül) / rövid lejáratú kötelezettségek | mérleg |
| Jövedelmezőség | fedezeti és EBITDA-margin | fedezet, illetve EBITDA / nettó árbevétel | eredménykimutatás |
| Jövedelmezőség | ROOC, ROCE | EBIT / működési tőke, illetve / lekötött tőke | mindkettő |
| Aktivitás | eszközforgás, készletforgás | árbevétel / lekötött tőke; COGS / készlet | mindkettő |
Küszöbök: a hagyományos ökölszabály szerint a current ratio 2 körüli vagy fölötti értékét tekintik biztonságosnak, 1 alatt likviditási gond jelezhető; a valós elvárt szint azonban iparág- és üzletmodell-függő. A ROCE az adózás előtti tőkeköltség fölött értéket teremt, alatta értéket éget; a négy mutató-családot és a ROCE lebontását a penzugyi-teljesitmenymutatok viszi végig.
Bevezetés a gyakorlatban
Szekció neve “Bevezetés a gyakorlatban”Öt lépésben kötheted össze a saját területedet a három kimutatással, számviteli végzettség nélkül.
- Szerezd meg a szervezeted legutóbbi beszámolóját vagy vezetői riportját.
- Jelöld meg mindhárom táblán, hogy időszakot vagy időpontot mutat.
- Kösd össze az eredménykimutatás záró sorát a mérleg tárgyévi eredményével, majd ellenőrizd, hogy a cash flow zárósora a pénzeszközök két fordulónap közti változásával egyezik.
- Számold ki a területed DSO-, DIS- és DPO-mutatóját, és rögzítsd a használt képletet.
- Fordítsd le a legutóbbi fejlesztési javaslatodat sorokra (melyik eredménysor, melyik mérlegtétel, mikor lesz pénz), és vidd be a számot a kpi-kaszkad megfelelő szintjén a teljesítménydialógusba.
Gyakorlati rész: mi történik egy eladáskor?
Szekció neve “Gyakorlati rész: mi történik egy eladáskor?”Az eredménykimutatás és a mérleg azonnal mozdul, a cash flow csak a fizetés napján. Nézzünk 100 egységet 30 napos határidővel.
| Kimutatás | Azonnal, az eladás napján | 30 nap múlva, fizetéskor |
|---|---|---|
| Eredménykimutatás | nettó árbevétel +100 | nincs hatás |
| Mérleg | vevőkövetelés +100 | vevőkövetelés −100, pénzeszköz +100 |
| Működőtőke | +100 | −100 |
| Cash flow | nincs hatás | +100 |
A köztes harminc napot valakinek finanszíroznia kell.
Házi feladat. Melyik mérlegsor és eredménysor mozdul? (1) alapítás 1 millió euróval, ebből 800 ezer pénzben, 200 ezer apportként; (2) 400 ezer árubeszerzés 15 napos fizetéssel; (3) 600 ezer értékesítés halasztott fizetéssel; (4) ötéves bankhitel. Az egyezőséget egyik sem bontja meg.
Gyakori hibák
Szekció neve “Gyakori hibák”Három visszatérő olvasási hiba, mindegyik a három nézet összekeveréséből jön.
- Egyetlen fordulónapi mérlegérték idősoros elemzéshez. Miért baj: egy nap nem jellemzi az időszakot. Helyette: a mérleget átlagold, az eredménysorokat összegezd.
- A nyereség pénzként kezelése. Miért baj: a bevétel elismerése és a pénz beérkezése között hetek telnek el, közben fizetni kell. Helyette: kérdezd meg, mikor lesz ebből tényleges pénz.
- EBITDA-fetisizmus tőkeintenzív eszközbázison. Miért baj: ahol az eszköz elhasználódik, ott az értékcsökkenés valós költség. Helyette: nézd az EBIT-et és a lekötött tőkét is.
Mikor NE használd? (a korlátok)
Szekció neve “Mikor NE használd? (a korlátok)”A pénzügyi kimutatás késleltetett és aggregált, ezért a napi működést nem irányítja.
| Helyzet | Miért nem elsősorban a beszámoló | Mi a helyes válasz |
|---|---|---|
| Műszakszintű, napi döntés kell | hetekkel később, aggregáltan készül | performance-board, kpi-kaszkad, napi dialógus |
| A rossz minőség költségét kellene megfogni | a pénzügyi számvitel két célra épült: eredménykimutatásra és adózásra | veszteségelemzés, muda, gyökérok-elemzés |
| Összehasonlítás eltérő standardok között | a helyi szabályok eltérnek, a számok nem összemérhetők | azonos standard szerinti adatok |
| Eszközkorban eltérő üzemek rangsorolása ROCE-val | könyv szerinti értéken mér, és az inflációt a lekötött tőke nem követi | műszaki mutatók, eszkozgazdalkodas-iso-55000 |
| Beruházás gazdaságossági döntése | az eredményszemléletű nyereség nem méri a pénz időértékét | diszkontált pénzáram (DCF, NPV) |
Ökölszabály: a beszámoló megmondja, mi történt, de nem azt, miért; a miértre az üzemi adat válaszol.
Vidd haza (kulcsok)
Szekció neve “Vidd haza (kulcsok)”- Kérdezd meg minden számnál, hogy időszakról vagy időpontról szól.
- Keresd meg a saját döntésed sorát mindhárom táblában: melyik eredménysor, melyik mérlegtétel, mikor lesz pénz.
- A készletjavaslatodat forgótőkében is számold ki, ne csak fedezetben.
- A fizetési feltétel ár, nem adminisztráció: minden extra nap a te pénzed.
- Nagy eszközállománynál ne állj meg az EBITDA-nál.
Önteszt
Szekció neve “Önteszt”- Egy 100 egységnyi eladás 30 napos határidővel: melyik kimutatásban jelenik meg azonnal, és melyikben 30 nap múlva?
- Miért kell az értékcsökkenést visszaadni a cash flow kimutatásban, és mi történik közben a mérlegben?
- Mi történik a forgótőkével és a cash-gappel, ha a szállítói fizetési határidő 30-ról 60 napra nő?
Válaszkulcs: 1) Azonnal az eredménykimutatásban (árbevétel +100) és a mérlegben (vevőkövetelés +100); a cash flow-ban 30 nap múlva. · 2) Mert csökkenti az eredményt pénzkiadás nélkül; a mérlegben nő a halmozott értékcsökkenés, csökken a nettó könyv szerinti érték. · 3) A szállítói kötelezettség nő, a működőtőke csökken, a cash-gap rövidül.
Hogyan jelenik meg a digitális gyakorlatban?
Szekció neve “Hogyan jelenik meg a digitális gyakorlatban?”A keletkezés helyén rögzített, auditálható adatsor köti az üzemi eseményt a pénzügyi hatáshoz.
| Elv | Digitális megvalósítás | Mit ad |
|---|---|---|
| Eredményszemlélet | a teljesítés rögzítése a keletkezés időpontjában | az időszakhatár nem becslés kérdése |
| Mérleg mint állapot | készlet- és eszköznyilvántartás valós idejű állapottal | a lekötött tőke bármikor lekérdezhető |
| Cash flow mint híd | a készlet-, vevő- és szállítómozgások gyűjtése | a működőtőke-napok trendként követhetők |
| Auditálhatóság | bizonylat, felelős és időbélyeg minden tételhez | a pénzügyi hatás visszavezethető az eseményre |
Kapcsolat az OPEREX-hez (műszaknapló)
Szekció neve “Kapcsolat az OPEREX-hez (műszaknapló)”Egy pénzügyi hatás akkor védhető meg, ha van mögötte üzemi adatsor. A műszaknaplóban keletkező rekordokból (állásidő és oka, off-spec mennyiség, készletmozgás, munkaóra) a fedezet-, készlet- és működőtőke-hatás kiszámolható; az OPEREX ezeket műszakonként rögzíti, így az értékelés adatból készül.
Terminológia (HU / EN)
Szekció neve “Terminológia (HU / EN)”| Magyar | English (kanonikus) | Megjegyzés |
|---|---|---|
| Eredménykimutatás | income statement / profit and loss (P&L) | időszakot mutat |
| Mérleg | balance sheet / statement of financial position | egyetlen időpontot mutat |
| Cash flow kimutatás | cash flow statement | a pénzállomány változását magyarázza |
| Eszköz-forrás egyezőség | accounting equation | eszközök = saját tőke + kötelezettségek |
| Eredményszemlélet | accrual basis | a teljesítés számít, nem a pénzmozgás |
| Céltartalék | provision | bizonytalan összegű vagy esedékességű kötelezettség |
| Eredménytartalék | retained earnings | a korábbi évek eredménye a saját tőkében |
| Értékcsökkenés / amortizáció | depreciation / amortisation | nem pénzmozgásos ráfordítás |
| Beruházás | capital expenditure (CAPEX) | aktiválandó, élettartamra elosztva |
| Működőtőke | working capital | vevőkövetelés + készlet − szállító |
| Kétes követelés | bad debt | behajthatatlan vevőkövetelés, ráfordításként leírva |
| Pénzkonverziós ciklus | cash conversion cycle / cash-gap | DIS + DSO − DPO |
| Lekötött tőke megtérülése | return on capital employed (ROCE) | EBIT / lekötött tőke |
Mi a különbség az eredmény és a cash flow között?
Az eredmény a teljesítéskor elismert bevételek és ráfordítások különbsége, a cash flow a pénz tényleges mozgása. Az eredményben vannak nem pénzmozgásos tételek (értékcsökkenés, céltartalék), és nincsenek benne pénzmozgással járók (készletvásárlás, beruházás, hiteltörlesztés).
Melyik kimutatásból derül ki, hogy a cég tud-e fizetni?
Elsősorban a cash flow kimutatásból, a mérleg likviditási mutatóival kiegészítve.
Miért fontos a működőtőke egy üzemvezetőnek?
Mert a készletszint, az átfutási idő és a számlázás gyorsasága az üzemi működésen múlik, és ezek döntik el, meddig finanszírozod saját pénzből a működést.
Kapcsolódó fogalmak
Szekció neve “Kapcsolódó fogalmak”penzugyi-vs-vezetoi-riport | koltsegszerkezet-fedezet | mukodotoke-penzkonverzios-ciklus | penzugyi-teljesitmenymutatok | profit-per-hour | oee | muda | vsm | pull-rendszer | kpi-definicio | kpi-kaszkad | performance-management | eszkozgazdalkodas-iso-55000 | operational-excellence
Következő lépés
Szekció neve “Következő lépés”Innen érdemes tovább menned:
- profit-per-hour — a fedezet logikája üzemi szinten, óránkénti bontásban.
- oee — a berendezés-veszteség fordítása mennyiségre, fedezetre, pénzre.
- ogsm — a pénzügyi cél lebontása stratégiává, majd a területed mutatóivá.
Hivatkozások / További olvasnivaló
Szekció neve “Hivatkozások / További olvasnivaló”- IFRS Foundation / IASB: IFRS Accounting Standards (ifrs.org).
- IAS 1 — Presentation of Financial Statements (IASB) — a beszámoló-készlet elemei, besorolási kritériumok.
- IAS 7 — Statement of Cash Flows (IASB).
- IFRS Conceptual Framework for Financial Reporting (IASB) — az eszköz, a kötelezettség és a saját tőke definíciója.
- 2000. évi C. törvény a számvitelről — a hazai beszámolási kötelezettség alapja.
- Abol Ardalan: Economic & Financial Analysis for Engineering & Project Management. Technomic Publishing, 2000.