Pénzügyi riport vs. vezetői riport
≈ 14 perc olvasás · 2806 szó
Kiszállítottad a nagy tételt, a számla kiment, a hónap papíron nyereséges. A bankszámlán viszont még nincs semmi, mert a vevő harminc nap múlva fizet. Otthon is ismerős: attól, hogy megjött a bérpapír, még nem tudsz bevásárolni. Az üzemben ugyanez a különbség napi döntéseket dönt el, és itt válik szét a két riportvilág. Nézzük meg, mit jelent a pénzügyi és a vezetői riport, mi a különbség köztük példákkal, és melyiket mire szabad használni.
A pénzügyi riport a külvilágnak készül kötött szabályok szerint, a vezetői riport pedig a belső döntéshez, szabadon választott logika szerint. A pénzügyi beszámoló (financial statements) a vállalat pénzügyi tevékenységének hivatalos nyilvántartása befektetőknek, hitelezőknek és hatóságoknak, nemzetközi vagy helyi számviteli szabály szerint. A vezetői riport (management reporting) ugyanezekre a kimutatásokra épülő elemzés, amely a vezetésnek részletesebb képet ad a számok mögött, és a kontrollt, a költséggazdálkodást és a döntéshozatalt szolgálja. A kettő nem versenyzik egymással: ugyanabból az üzemi valóságból más kérdésre válaszol, ezért a performance-management rendszerben mindkettőnek megvan a maga helye.
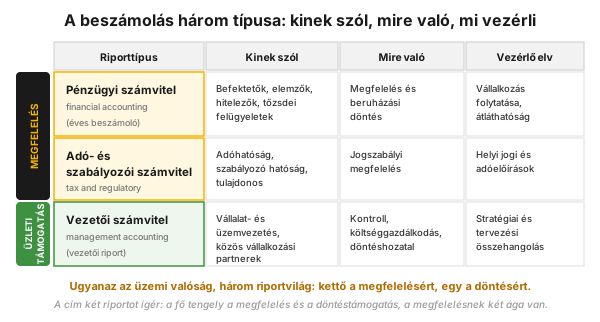
1. ábra — a beszámolás három típusa: kettő a megfelelést szolgálja, egy az üzleti döntést.
Kinek szól?
Szekció neve “Kinek szól?”Azoknak, akiktől megkérdezik: „ez mennyibe kerül, és mennyit hoz?” üzemvezető · műszakvezető · technológus · karbantartás-vezető · megbízhatósági mérnök · kontroller · projektmérnök · HSE-vezető · Lean/CI-koordinátor.
Tanulási célok
Szekció neve “Tanulási célok”Ezután képes leszel:
- szétválasztani a két riportot a címzett, a cél és a szabály alapján;
- megindokolni, miért nem egyenlő a nyereség a pénzzel;
- lefordítani egy üzemi javítást az eredménykimutatás és a mérleg soraira;
- értelmezni egy terv-tény eltéréselemzést, és felismerni a riport-buktatókat.
A lényeg
Szekció neve “A lényeg”- Nem kettő, hanem három riportvilág van: a pénzügyi és az adó- és szabályozói számvitel a megfelelést, a vezetői a döntéstámogatást szolgálja.
- Közös a nyersanyag: mindkettő ugyanabból a bizonylatból és főkönyvből dolgozik, ugyanarra a három kimutatásra épülve.
- Az eredmény nem pénz. Az eredménykimutatás elhatárolás-alapú: a bevétel a teljesítéskor keletkezik, nem a fizetéskor.
- A vezetői riportnak nincs kötelező formátuma, ezért gyors és üzemre szabott; cserébe nem auditált.
Miért számít? (a tét)
Szekció neve “Miért számít? (a tét)”Rossz riportból jó szándékú, de rossz döntés lesz. Három módon:
Késve döntesz: a havi zárásra várt műszakszintű döntés hetekkel a veszteség után születik meg.
Nyereséges vagy, mégis elfogy a pénzed: a lassú beszedés a lekötött tőkében jelenik meg, nem a nyereségben.
Nem látod a legdrágább veszteséget: a pénzügyi számvitel nem a rossz minőség költségére készült.
Mi a pénzügyi riport, és kinek készül?
Szekció neve “Mi a pénzügyi riport, és kinek készül?”A pénzügyi riport a külső felhasználóknak készül, kötelező szabályrendszer szerint, és a vállalat egészéről ad hiteles, összehasonlítható képet: a címzettjei cégeket vetnek össze, ezért a szabály nem választható szabadon.
- Szabálykeret. A helyi előírások (GAAP) mellett a nemzetközi számviteli standardtestület standardjai: IFRS és a régebbi néven ismert IAS.
- Alapfeltevések. Az elhatárolás alapú (accrual basis) számvitel és a vállalkozás folytatása (going concern).
- Teljes beszámoló-készlet. Mérleg, eredménykimutatás, a saját tőke változásának kimutatása, cash flow kimutatás, kiegészítő jegyzetek.
- Alapelvek. A párosítás (a bevétel mellé a hozzá tartozó ráfordítás), az elhatárolás és az óvatosság: bevételt csak akkor, ha a beszedés ésszerűen biztos, költséget azonnal.
- Hitelesítés. Független könyvvizsgáló auditálja.
Mi a vezetői riport, és kinek készül?
Szekció neve “Mi a vezetői riport, és kinek készül?”A vezetői riport belső használatra készül, kötelező formátum nélkül: a kontrollt, a költséggazdálkodást és a döntést szolgálja, vezérlő alapelve a stratégiai és tervezési összehangolás. A vezetői számvitel (management accounting) a rendszer, a vezetői riport a termék: lebontja a számokat termékre, üzemre, műszakra, vevőre, és ahol kell, korrigálja.
A legtisztább példa a funkcionális eredménykimutatás: a pénzügyi beszámoló költségnem szerint bont (anyag, személyi jellegű, értékcsökkenés), a vezetői nézet funkció szerint (termelés, értékesítés, kutatás-fejlesztés, igazgatás). Ugyanaz a pénz, más vágás, más döntés.
A riportálást magát is érdemes a vsm logikájával átnézni: ki a vevő, mi az érték, mi hagyható el.
Mi a különbség a pénzügyi és a vezetői riport között?
Szekció neve “Mi a különbség a pénzügyi és a vezetői riport között?”A különbség négy dologban áll: kinek szól, mire való, milyen szabály köti, mikor áll rendelkezésre.
| Szempont | Pénzügyi riport | Adó- és szabályozói riport | Vezetői riport |
|---|---|---|---|
| Címzett | befektetők, elemzők, hitelezők | adóhatóság, szabályozó, tulajdonos | vállalat- és üzemvezetés, partnerek |
| Cél | megfelelés, beruházási döntés | jogszabályi megfelelés | kontroll, költséggazdálkodás, döntés |
| Szabály | kötelező (IFRS vagy helyi GAAP) | kötelező, jogszabályi | nincs kötelező formátum |
| Gyakoriság | negyedév, év | jogszabály szerint | naptól hónapig, üzleti ritmus szerint |
| Bontás | vállalat, szegmens | adóalany | üzem, sor, termék, műszak |
| Időhorizont | múlt; pontosság | múlt; jogszerűség | múlt és jövő; időszerűség |
| Auditálható | igen, könyvvizsgáló hitelesíti | igen | belső kontroll, nem auditált |
A három kimutatás: a közös nyersanyag
Szekció neve “A három kimutatás: a közös nyersanyag”Mindkét riportvilág ugyanarra a három kimutatásra épül, csak máshogy vágja fel: a mérleg pillanatkép egy napról (eszközök = saját tőke + kötelezettségek), az eredménykimutatás egy időszak filmje (árbevételtől az EBIT-en át a nettó eredményig), a cash flow kimutatás a kettőt összekötő híd.
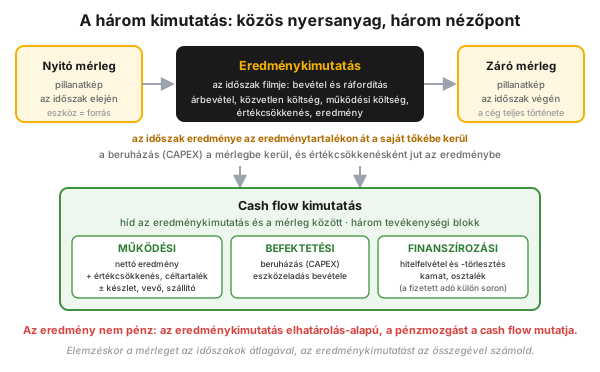
2. ábra — a három kimutatás és a köztük lévő kapcsolat.
Az időszak eredménye az eredménytartalékon át kerül a saját tőkébe; a soronkénti olvasás a harom-penzugyi-kimutatas cikk témája.
Miért nem egyenlő az eredmény a pénzzel?
Szekció neve “Miért nem egyenlő az eredmény a pénzzel?”Azért, mert az eredménykimutatás elhatárolás-alapú: a bevételt a teljesítéskor, a költséget a kötelezettség keletkezésekor számolod el, a pénzmozgástól függetlenül. A céltartalék képzésekor ráfordítás keletkezik pénzmozgás nélkül, felhasználásakor pénz megy ki ráfordítás nélkül.
A különbség java a működőtőkében ül (vevőkövetelés + készlet − szállítói kötelezettség). A vele járó időrés a cash-gap, amit három nap-mutató bont szét (DSO, DIS, DPO), és amit a lekötött tőke finanszírozási költsége áraz be.
Hogyan lesz az üzemi javításból pénz?
Szekció neve “Hogyan lesz az üzemi javításból pénz?”Az operatív javítás az eredménykimutatásban a működési tételeket és az értékcsökkenést, a mérlegben az eszközöket és a rövid lejáratú kötelezettségeket éri el; a hosszú lejáratú forrásokra és a saját tőkére áttételesen hat.
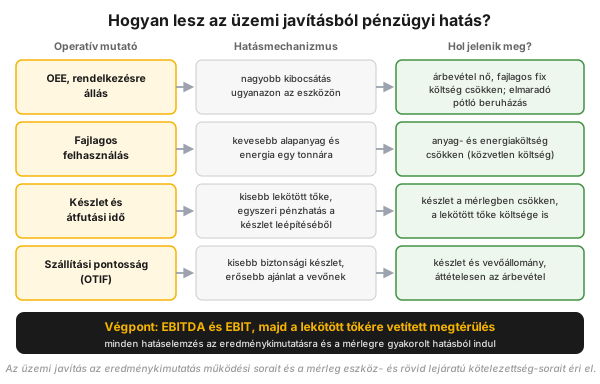
3. ábra — az üzemi mutatótól a pénzügyi kimutatás soráig vezető út.
- oee és rendelkezésre állás. A nagyobb mennyiség nemcsak árbevétel: feleslegessé tehet egy pótló beruházást, ezért a nettó tárgyi eszköz / árbevétel arányt is javítja.
- Fajlagos felhasználás. A kisebb alapanyag- és energiafelhasználás a közvetlen termelési költséget viszi le.
- Készlet. Felszabadítja a lekötött tőkét, javítja az eszközforgást, a felesleg leépítése egyszeri pénzbevétel; a készlettartás éves költsége (raktár, mozgatás, biztosítás) a termékérték nagyjából 25 százaléka.
- Átfutási idő és szállítási pontosság (OTIF). Csökkenti a biztonsági készletet, és a jobb ajánlaton át az árbevételre hat.
Láthatóvá a mérleg gazdasági nézete (economic view) teszi: a számokat aszerint rendezi át, mennyi tőke kell a működtetéshez és miből finanszírozzuk, így a tőkeköltség számszerűsíthető.
Hogyan olvass egy eltéréselemzést?
Szekció neve “Hogyan olvass egy eltéréselemzést?”Az eltéréselemzés (terv-tény híd) azt bontja szét, mi mozdította el az eredményt a tervhez vagy a bázishoz képest: külső (nincs ráhatásod) és belső (van) hatásokra.
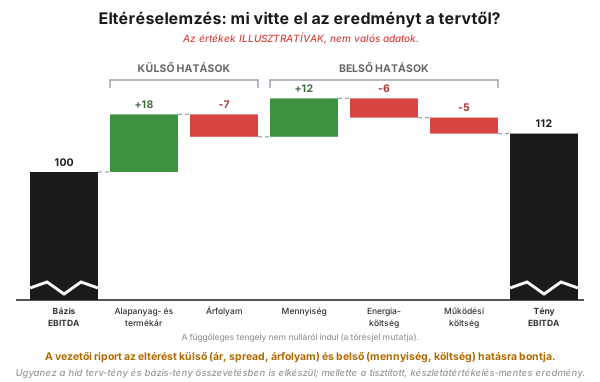
4. ábra — eltéréselemzés vízesés-diagramként, illusztratív értékekkel: a struktúra a lényeg, nem a számok.
- Külső hatások: alapanyag- és termékár, a nyersanyagfajták közötti árkülönbözet (spread), nyersanyag-diszkont, árfolyam, árrés, piacméret.
- Belső hatások: mennyiség, energiaköltség, egyéb anyagköltség, működési költség, a saját termelésű készlet aktivált értéke.
A híd két összevetésben készül: terv-tény (a saját ígéretedhez) és bázis-tény (a tavalyi önmagadhoz).
A vezetői nézet itt lép túl a számvitelen: a számviteli eredmény mellett tisztított mutatót is számol, amely kiszűri a készletátértékelést. Ha a nyersanyagár esik, a készlet leértékelődik, és az eredmény az üzemtől független romlást mutat.
Milyen mutatókat használ a két riport?
Szekció neve “Milyen mutatókat használ a két riport?”A mutatók nagy része közös, csak a nézőpont más: a pénzügyi elemzés a vállalat egészét méri, a vezetői riport lebontja üzemre, sorra, termékre.
| Kategória | Mit mér? | Tipikus mutató |
|---|---|---|
| Likviditás | elég-e a pénz a rövid távú kötelezettségekre | likviditási ráta, gyorsráta |
| Jövedelmezőség | mennyi eredmény jut az árbevételre és a tőkére | EBITDA-hányad, EBIT-hányad, ROCE, ROOC |
| Aktivitás (forgás) | mennyi kimenetet ad az eszköz | eszközforgás, készletforgás, DSO |
| Tőkeáttétel | bírja-e a hosszú távú adósságot | nettó adósság / saját tőke |
A tipikusan vezetői mutatók fedezetszemléletűek: a hozzáadott érték a nettó árbevétel mínusz az alapanyagköltség, a fedezet (contribution) a nettó árbevétel mínusz a változó költségek, vagyis ami a fix költségekre marad. Mögötte kettős, független költségbontás:
| Közvetlen (a termékhez rendelhető) | Közvetett (nem rendelhető hozzá) | |
|---|---|---|
| Változó (a tevékenységgel arányos) | alapanyag, technológiai energia, szállítás | segédanyag, változó rezsi |
| Fix (nulla kibocsátásnál is fizetendő) | a soron dolgozó törzsgárda bére, a soreszköz értékcsökkenése | igazgatási bér, bérleti díj, biztosítás |
A fix költséget nulla kibocsátásnál is fizetni kell, ezért az egységre jutó fix költség a mennyiséggel csökken; a fedezeti pont (break-even) ott van, ahol az árbevétel fedezi az összes költséget.
A lekötött tőke megtérülése (ROCE = EBIT / lekötött tőke) a két világ közös nyelve: értékteremtés akkor van, ha meghaladja az adózás előtti tőkeköltséget.
Mit látsz ebből a vezetői riportban?
Szekció neve “Mit látsz ebből a vezetői riportban?”A havi vezetői riport néhány soron múlik, és azok a napi döntéseidből állnak.
| Amit a riportban látsz | Mi mozgatja az üzemben | Mit tudsz vele kezdeni |
|---|---|---|
| fedezet és fedezeti hányad | mennyiség, termékmix, fajlagos anyag- és energiafelhasználás | a terhelés és a receptúra melyik irányba mozdítja |
| működési költség soronként | karbantartás, energia, segédanyag, túlóra | melyik tétel tér el a tervtől, és miért |
| készlet és kintlévőség | biztonsági készlet, gyártási ciklus, számlázási átfutás | a lekötött tőke, amit fel tudsz szabadítani |
| eltéréselemzés (terv-tény) | külső ár- és árfolyamhatás vs. belső mennyiség és költség | melyik eltérésért felelsz valóban |
A szabály: a riportnak azt a felét vitasd, amelyikre ráhatásod van; ha nem választja szét a külső és a belső hatást, kérd, hogy szétválassza (performance-dialogus).
Folyamatipari és biztonsági kontextus
Szekció neve “Folyamatipari és biztonsági kontextus”Három sajátosság miatt válik itt élesen szét a két riport.
Tőkeintenzitás. A folyamatipari üzemek eszközparkja jellemzően 4 és 12 év közötti leírási idővel szerepel a könyvekben, az épületek 10 és 50, a gáz- és olajtároló létesítmények 7 és 50 év közöttivel; a telek nem amortizálódik. A költségstruktúra nagy tétele tehát nem pénzmozgás.
Nagy készlet és tankpark. Az alapanyag, a félkész és a késztermék jelentős lekötött tőke, a technológiai minimumkészlet külön elbírálás alá esik; a termeleselszamolas-anyagmerleg pénzügyi tétel is.
Nagyleállás. A nagyjavítás költségét jellemzően aktiválják, és a következő ciklus alatt írják le; az elhalasztott leállás javítja a költségsort.
Bevezetés a gyakorlatban
Szekció neve “Bevezetés a gyakorlatban”- Kérd el az egységed eredménykimutatás- és mérlegsorait, és jelöld meg, amire hatással vagy.
- Kösd hozzájuk az operatív mutatóidat, hogy minden KPI-nak legyen pénzügyi útvonala (kpi-definicio).
- Számold ki egy javítás éves hatását: hipotézis, mennyiség, fedezet, elkerült közvetlen költség.
- Vidd fel a sorokat a performance-board-ra, felelőssel, a heti performance-dialogus napirendjére.
- Mérd vissza havonta terv-tény alapon, külső és belső hatásra bontva.
Gyakorlati rész: mi történik, ha eladsz 100-ért 30 napra?
Szekció neve “Gyakorlati rész: mi történik, ha eladsz 100-ért 30 napra?”Töltsd ki fejben a négy mezőt.
| Eredménykimutatás | Cash flow | Működőtőke | Mérleg | |
|---|---|---|---|---|
| Az eladás napján | ? | ? | ? | ? |
| 30 nap múlva | ? | ? | ? | ? |
Megoldás
Az eladás napján: nettó árbevétel +100; vevőkövetelés +100; működőtőke +100; a cash flow-ra nincs hatás.
30 nap múlva: az eredménykimutatásra nincs hatás; vevőkövetelés −100, pénzeszköz +100; működőtőke −100; cash flow +100.
Tanulság: ugyanaz az esemény két hónapban jelenik meg: az elhatárolás a teljesítést kérdezi, nem a pénzmozgást.
Mérés / audit: mitől jó egy vezetői riport?
Szekció neve “Mérés / audit: mitől jó egy vezetői riport?”Egy vezetői riport akkor jó, ha valaki dönt belőle:
| Ellenőrzési pont | Mit nézel? |
|---|---|
| Vevő | Meg tudod nevezni, ki olvassa, és milyen döntést hoz belőle? |
| Egyértelműség | Egyértelmű a mértékegység, az időszak, a hatókör? A mérleg-típusú adatot átlaggal, az eredmény-típusút összeggel számolja? |
| Szétválasztás | Elkülönül benne a cél, az előrejelzés és az erőforrás-igény? |
| Bontás | Az eltérés külső és belső hatásra bontva, még dönthető időben? |
| Nyomon követés | Van hozzá akció, felelős és határidő? |
A legfontosabb a szétválasztás: a cél ambiciózus, az előrejelzés torzítatlan, az erőforrás-elosztás folyamatos akar lenni, ezért a Beyond Budgeting külön számokra bontja.
Gyakori hibák
Szekció neve “Gyakori hibák”- A büdzsét egyszerre célként, előrejelzésként és keretként hajtani. Helyette: válaszd szét a hármat.
- A fizetési feltétel engedményét nem árba fordítani. Az extra nap kamatmentes hitel a vevőnek. Helyette: számolj át minden fizetésifeltétel-változást árra.
- A rossz minőség költségét a főkönyvben keresni. Helyette: építs üzemi veszteségnyilvántartást (muda), és onnan számolj potenciált.
Mikor NE használd? (a korlátok)
Szekció neve “Mikor NE használd? (a korlátok)”Egyik riport sem univerzális; öt helyzet, ahol másik eszköz kell:
| Helyzet | Miért nem ez | Mi a helyes válasz |
|---|---|---|
| Külső közlés (bank, befektető, hatóság) | a vezetői riport nem auditált | az auditált pénzügyi beszámoló |
| Napi vagy műszak szintű döntés | a zárás késleltetett és aggregált | operatív mutató a performance-board-on, mos-ritmusban |
| Régi és új üzem összevetése ROCE-vel | könyv szerinti értékhez mér, az inflációt nem követi | fizikai és fajlagos mutatók, az eszközkor figyelembevétele |
| Beruházás értékelése megtérülési mutatóval | nem veszi figyelembe a pénzáramok időzítését | diszkontált pénzáram (nettó jelenérték) |
| Biztonsági vagy környezetvédelmi intézkedés | a megtérülés nem az elsődleges szempont | kockázatalapú döntés; a küszöb alatti megtérülés is elfogadható |
Ökölszabály: a pénzügyi riport a múltról mond igazat kifelé, a vezetői a holnapról befelé.
Vidd haza (kulcsok)
Szekció neve “Vidd haza (kulcsok)”- Kérdezd meg minden riportnál: ki olvassa, és mit dönt belőle? Ha nincs válasz, a riport dísz.
- Vitasd a saját soraidat, amire ráhatásod van; a külső hatást csak magyarázd.
- Nézd a fedezet mellé a készletet és a kintlévőséget: a cash-gap a te feladatod is.
- Minden javításhoz mondd ki a pénzügyi útvonalat: melyik soron, milyen mechanizmuson át, mekkora hatással.
- A biztonsági korlátot ne tedd mérlegre.
Önteszt
Szekció neve “Önteszt”- Egy szállítói számlát megkaptál, de még nem fizettél. Melyik kimutatásban jelenik meg, és hogyan?
- Miért nem látszik az eredménykimutatásban a lekötött tőke költsége?
- Holnap kell döntened egy üzemmódról. Melyik riportból dolgozol, és miért?
Válaszkulcs: 1) Mindkettőben: az eredménykimutatásban költségként (a teljesítés megtörtént), a mérlegben szállítói kötelezettségként; a cash flow-ra addig nincs hatása, amíg nem fizetsz. · 2) Mert a működőtőke finanszírozási költsége nem elszámolt ráfordítás, csak a gazdasági nézetben jelenik meg. · 3) A vezetői riportból: időszerű és a hatókörödre bontott.
Hogyan jelenik meg a digitális gyakorlatban?
Szekció neve “Hogyan jelenik meg a digitális gyakorlatban?”A vezetői riport elve nem áll meg a havi táblázatnál: a munka mellékterméke.
| A vezetői riport elve | Digitális megvalósítás | Mit ad |
|---|---|---|
| Időszerűség | időbélyeges eseményrögzítés a keletkezés helyén | a döntés nem vár a havi zárásra |
| Egy adat, több felhasználás | egyszeri adatbevitel, több riporthoz | nincs párhuzamos, ellentmondó nyilvántartás |
| Ok szerinti bontás | kategorizált veszteség- és leállásokok | az eltérés forrása azonnal látszik |
Kapcsolat az OPEREX-hez (műszaknapló)
Szekció neve “Kapcsolat az OPEREX-hez (műszaknapló)”A vezetői riport legalsó szintje az, ahol az adat keletkezik: a műszak. Az OPEREX műszaknaplóban a leállás, a veszteség, az üzemmódváltás és a beavatkozás még a műszak alatt rögzül, így az eltéréselemzés belső oldala hitelesebb, és a napi ritmus nem a havi zárásra vár.
Terminológia (HU / EN / JP)
Szekció neve “Terminológia (HU / EN / JP)”| Magyar | English (kanonikus) | 日本語 | Megjegyzés |
|---|---|---|---|
| pénzügyi beszámoló | financial statements | 財務諸表 | |
| vezetői számvitel | management accounting | 管理会計 | a rendszer; a riport ennek a terméke |
| kontrolling | controlling | 管理会計 | magyarul részben fedi a vezetői számvitelt |
| eredménykimutatás | income statement, profit and loss (P&L) | 損益計算書 | |
| mérleg | balance sheet | 貸借対照表 | |
| cash flow kimutatás | cash flow statement | キャッシュ・フロー計算書 | működési, befektetési, finanszírozási blokk |
| működőtőke | working capital | 運転資本 | |
| fedezet | contribution | 限界利益 | nettó árbevétel mínusz változó költség |
| időbeli elhatárolás | accrual | 発生主義 | |
| céltartalék | provision | 引当金 | bizonytalan esedékességű vagy összegű kötelezettség |
| EBITDA | earnings before interest, taxes, depreciation and amortization | 償却前営業利益 | kamat, adó és értékcsökkenés előtti eredmény |
| üzemi eredmény | EBIT, earnings before interest and taxes | 営業利益 | a ROCE és a ROOC számlálója |
| adózás előtti eredmény | EBT, earnings before taxes | 税引前利益 | eltérő adójogrendszerű cégek összevetésére |
| tőkeköltség | weighted average cost of capital (WACC) | 加重平均資本コスト | a minimálisan megtermelendő hozam |
| A3-riport | A3 report | A3報告書 | más fogalom: egylapos problémamegoldó formátum, lásd a3-riport |
Mi a különbség a pénzügyi és a vezetői számvitel között?
A pénzügyi számvitel a külső felhasználóknak (befektetők, hitelezők, hatóságok) készít kötelező szabály szerinti, auditált beszámolót a vállalat egészéről. A vezetői számvitel belső használatra, kötelező formátum nélkül, tetszőleges bontásban (üzem, sor, termék, műszak) készít elemzést a kontrollhoz és a döntéshez.
Miért nem egyenlő a nyereség a pénzzel?
Mert az eredménykimutatás elhatárolás-alapú, és nem pénzmozgásos tételeket is tartalmaz (értékcsökkenés, céltartalék). A különbséget a cash flow kimutatás vezeti le, nagyrészt a működőtőke változása magyarázza.
Kell-e IFRS-t ismernie egy üzemvezetőnek?
A standardok részletes ismerete nem az ő dolga. Amit tudni érdemes: melyik sorra hat a döntése, hogy az eredmény nem pénz, és hogy a lekötött tőkének ára van.
Hogyan mutatom ki egy géphatékonyság-javulás pénzügyi hasznát?
Fogalmazz hipotézist, melyik veszteség csökken; számold ki az éves többletmennyiséget, szorozd a fedezettel, add hozzá az elkerült közvetlen költséget; végül nézd, feleslegessé válik-e egy pótló beruházás.
Kapcsolódó fogalmak
Szekció neve “Kapcsolódó fogalmak”harom-penzugyi-kimutatas | kpi-definicio | kpi-pi-i | vezeto-koveto-mutatok | performance-management | performance-board | performance-dialogus | mos | ogsm | oee | profit-per-hour | muda | vsm | energia-koltseg-waterfall | termeleselszamolas-anyagmerleg | eszkozgazdalkodas-iso-55000 | demand-amplification-bullwhip | a3-riport
Következő lépés
Szekció neve “Következő lépés”- harom-penzugyi-kimutatas — a közös nyersanyag soronként: eredménylépcső, mérleg, cash flow.
- kpi-definicio — a mutató megtervezése: definíció, mértékegység, forrás, felelős.
- mos — hova illeszkedik a riport a vezetési ritmusban.
- profit-per-hour — a pénzügyi logika az üzem óráira.
Hivatkozások / További olvasnivaló
Szekció neve “Hivatkozások / További olvasnivaló”- IFRS Foundation / IASB — IAS 1 Presentation of Financial Statements, IAS 7 Statement of Cash Flows, IAS 37 Provisions.
- 2000. évi C. törvény a számvitelről — a helyi GAAP alapja.
- CIMA és AICPA — Global Management Accounting Principles.
- H. Thomas Johnson – Robert S. Kaplan: Relevance Lost (Harvard Business School Press, 1987).
- Beyond Budgeting Institute (BBRT) — a Beyond Budgeting 12 alapelve, bbrt.org.