Pénzügyi teljesítménymutatók és ROCE
≈ 14 perc olvasás · 2814 szó
Két szomszéd ugyanannyit, évi egymillió forintot keres a megtakarításán. Az egyik ehhez ötmilliót kötött le, a másik ötvenmilliót. Ugyanaz a nyereség, mégis nyilvánvaló, melyikük gazdálkodik jól: a nyereség csak akkor mond valamit, ha odaírod mellé, mennyi tőke állt mögötte. Nézzük meg, mit jelent a ROCE, hogyan számolod ki, és hogyan bontható le üzemi KPI-kra.
A ROCE (lekötött tőke megtérülése, return on capital employed) az üzemi eredményt a hozzá lekötött tőkéhez méri: ROCE = EBIT / lekötött tőke. A lekötött tőke a szokásos üzemi számításban az összes eszköz mínusz a rövid lejáratú kötelezettségek. Értékteremtés akkor van, ha a ROCE meghaladja az adózás előtti tőkeköltséget. Mivel hányados, csak két úton mozdítható: nagyobb eredménnyel vagy kevesebb lekötött tőkével.
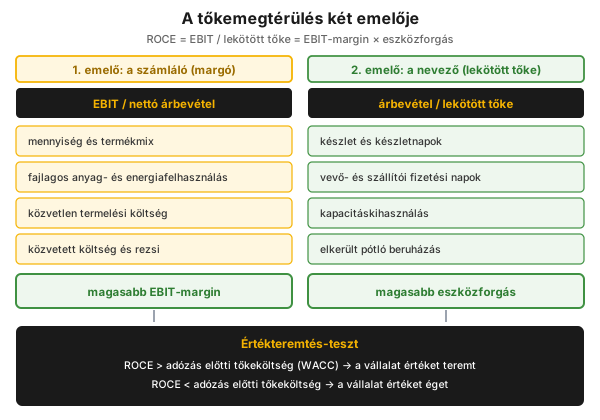
1. ábra — a tőkemegtérülés két emelője. A szorzat-alak levezetés: az árbevétel kiegyszerűsödik.
Kinek szól?
Szekció neve “Kinek szól?”Az üzemek és a projektek mini-vállalatok, a vezetőik versenyeznek a forrásért. A cikk annak szól, aki nem pénzügyesként dönt pénzről: üzemvezető · műszakvezető · technológus · karbantartás-vezető · beruházási és projektmérnök · Lean/CI-koordinátor · kontroller-partner.
Tanulási célok
Szekció neve “Tanulási célok”A cikk elolvasása után képes leszel:
- megmondani, mit mér a négy mutató-család, és melyik margót mikor használd;
- kiszámolni a ROCE-t helyes nevezővel, elhatárolva a ROOC, ROACE, ROIC és ROS változatot;
- elvégezni az értékteremtés-tesztet, és lerajzolni az értékhajtó-fát a saját KPI-idig;
- megmondani, mikor NEM ez a helyes mutató.
A lényeg
Szekció neve “A lényeg”- A pénzügyi mutatók négy családba rendeződnek: likviditási, jövedelmezőségi, aktivitási (forgás), tőkeáttételi.
- ROCE = EBIT / lekötött tőke (összes eszköz mínusz rövid lejáratú kötelezettségek).
- Értékteremtés: a ROCE az adózás előtti tőkeköltség fölött van; a mutató két úton mozdítható, margó- vagy tőke-oldalon.
- A ROCE könyv szerinti értéken mér, ezért eltérő eszközkorú üzemeket nem rangsorol.
- A pénzügyi cél következmény: célt a folyamat-indikátorra tűzz ki, ne a mutatóra.
Miért nem elég a nyereséget bejelenteni?
Szekció neve “Miért nem elég a nyereséget bejelenteni?”Mert a nyereség önmagában nem minősíthető. Egy nagy infrastruktúra-vállalat 1999-ben négyszázmillió euró nyereséget jelentett be: jó ez vagy rossz? A válasz nem a számból jön, hanem abból, mennyi tőke állt mögötte, és mit vártak el ettől a tőkétől.
Mit mérnek a pénzügyi mutatók? A négy család
Szekció neve “Mit mérnek a pénzügyi mutatók? A négy család”A pénzügyi mutató hányados: a beszámoló két sorát osztja, ezért a jelentése a nevezőn múlik.
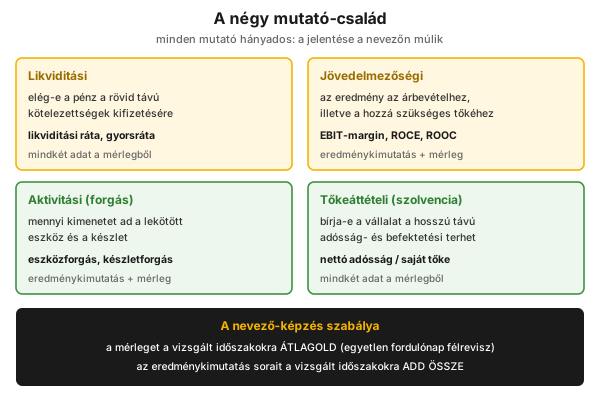
2. ábra — a négy mutató-család és a nevező-képzés szabálya.
| Család | Mit mér? | Tipikus mutató |
|---|---|---|
| Likviditási | elég-e a pénz a rövid távú kötelezettségekre | likviditási ráta, gyorsráta |
| Jövedelmezőségi | az eredmény az árbevételhez, illetve a tőkéhez | EBIT-margin, ROCE, ROOC |
| Aktivitási (forgás) | mennyi kimenetet ad az eszköz és a készlet | eszközforgás, készletforgás |
| Tőkeáttételi | bírja-e a hosszú távú adósságot | nettó adósság / saját tőke |
A likviditási ráta (forgóeszközök / rövid lejáratú kötelezettségek) 2 körüli értékét a hagyományos ökölszabály tekinti biztonságosnak, 1 alatt fizetési gond jelezhető; a valós küszöb iparág- és üzletmodell-függő (harom-penzugyi-kimutatas).
Hogyan olvasod a margó-létrát?
Szekció neve “Hogyan olvasod a margó-létrát?”A margók mind a nettó árbevételre vetítenek, csak a számláló csúszik lejjebb.
| Hányad | Számláló | Mikor ez a helyes |
|---|---|---|
| Hozzáadott érték hányad | árbevétel mínusz alapanyag | az alapanyag súlya |
| Fedezeti hányad | árbevétel mínusz változó költségek | termék- és terhelési döntés |
| EBITDA-margin | EBITDA | nagy eszközállomány, iparágak KÖZÖTT |
| EBIT-margin (ROS) | EBIT, az üzemi eredmény | iparágon BELÜL, időbeli javulásra |
| EBT / árbevétel | adózás előtti eredmény | eltérő adójogrendszerek |
A kapocs a cikk gerincéhez: az EBIT megy át a tőkearányos mutatókba, a ROCE és a ROOC ugyanezt használja, csak hozzáveszi a lekötött tőkét. A bontás azt is megmutatja, hol a fogás: magas bér-hányad produktivitás-javítást (ope-wrench-time, standard-munka), magas anyag-hányad hozamjavítást (muda) indokol, magas indirekt hányad pedig az adminisztratív folyamatokat (koltsegszerkezet-fedezet).
Mi az eszközforgás, és mit mond a tőkehatékonyságról?
Szekció neve “Mi az eszközforgás, és mit mond a tőkehatékonyságról?”Az eszközforgás = árbevétel / lekötött tőke: mennyire jól hasznosítja a vállalat az eszközeit; a magas érték jelezheti, hogy a kapacitás közelében jár. Gépintenzív környezetben a nettó tárgyi eszköz / árbevétel arány a beszédesebb, amit az oee-javítás közvetve javít: a meglévő gépből kihozott kapacitás feleslegessé tehet egy pótló beruházást.
A készletforgás két alakban használatos: fordulatban (eladott áruk költsége / készlet) és napban (készlet × 365 / eladott áruk költsége); Lean szemmel a magas fordulat és az alacsony készletnap a kívánatos. Az aggregátumokat a mukodotoke-penzkonverzios-ciklus viszi végig.
Mi a ROCE, és hogyan számolod ki?
Szekció neve “Mi a ROCE, és hogyan számolod ki?”ROCE = EBIT / lekötött tőke, ahol a lekötött tőke = összes eszköz mínusz rövid lejáratú kötelezettségek; ez a legelterjedtebb üzemi olvasat.
Két dolog dönti el, érvényes-e a számod. Egy: a mérleget átlagolni kell a vizsgált időszakokra, az eredménykimutatást összeadni, különben egy júliusban vásárolt gép elrontja az elemzést (innen a ROACE nevében az „average”). Kettő: a mutatóból több változat van, eltérő nevezővel.
| Változat | Képlet |
|---|---|
| ROCE (kánon) | EBIT / lekötött tőke |
| ROOC | EBIT / működési tőke (készpénz és adótartozás nélkül) |
| ROACE | évi RCOP (pótlási költségen számolt eredmény) / kétéves átlagos lekötött tőke |
| ROIC | EBITA / befektetett tőke |
| ROS | EBIT / árbevétel (margó-oldal, tőke nélkül) |
A saját tőke megtérülése (ROE) szándékosan nincs a táblában: tulajdonosi nézet, nem EBIT-alapú, ezért nem cserélhető ezekkel.
A vezérmotívum a szorzat-alak: az árbevétellel bővítve ROCE = (EBIT / árbevétel) × (árbevétel / lekötött tőke), tehát EBIT-margin × eszközforgás. Nem külön mutató, hanem ugyanaz a hányados két tényezőre bontva, és mérnöki szemmel ez a leghasznosabb alak: megmutatja, hogy a mutató két irányból mozdítható.
Mikor teremt értéket a vállalat?
Szekció neve “Mikor teremt értéket a vállalat?”Akkor, ha a ROCE meghaladja az adózás előtti tőkeköltséget. Ez teszi a mutatót döntéssé; a profit-cél ugyanez másképp: maximalizáld a befektetett tőke költsége fölötti eredményt.
A küszöb a tőke súlyozott átlagos költsége (WACC): a minimális hozam, amit a meglévő eszközbázison el kell érni a hitelezők és a tulajdonosok kiszolgálásához (mukodotoke-penzkonverzios-ciklus). Beruházás-értékelésben ugyanennek a neve hurdle rate, a minimálisan elfogadott belső megtérülési ráta. Egységes vállalati standard nincs rá: egyes számításokban a cél-ROCE-t használják WACC-ként, tehát a küszöböt a szervezet rögzíti.
Miért nem igazságos a ROCE két üzem között?
Szekció neve “Miért nem igazságos a ROCE két üzem között?”Mert könyv szerinti értéken mér: a jórészt leírt eszközparkú üzem magasabb ROCE-t hoz, mint egy újabb, akár műszakilag jobb üzem.
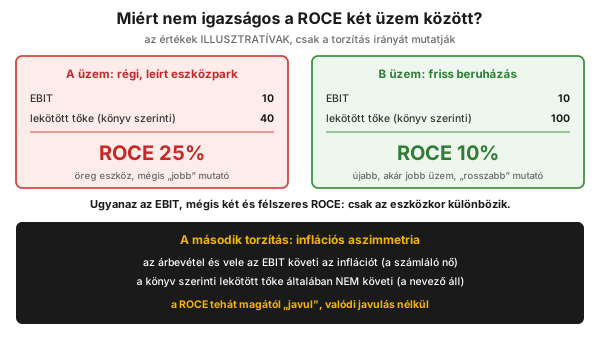
3. ábra — a könyv szerinti érték csapdája és az inflációs aszimmetria. Az értékek illusztratívak.
A második torzítás az infláció: az árbevétel követi az árszínvonalat, a könyv szerinti lekötött tőke általában nem, így a mutató magától „javul”. A harmadik korlát beruházás-értékelésben: a ROACE nem kezeli a pénzáramok időzítését, és pénzügyi, nem pénzáram-adatokkal dolgozik; erőssége a könnyű számolhatóság.
Hogyan bomlik le a pénzügyi cél üzemi KPI-ra?
Szekció neve “Hogyan bomlik le a pénzügyi cél üzemi KPI-ra?”Értékhajtó-fával (value driver tree): a gyökér a tőkemegtérülés, két főág (margó és lekötött tőke), négy köztes hajtóerő (árbevétel, költség, működőtőke, fix tőke), a levelek a te KPI-jaid.
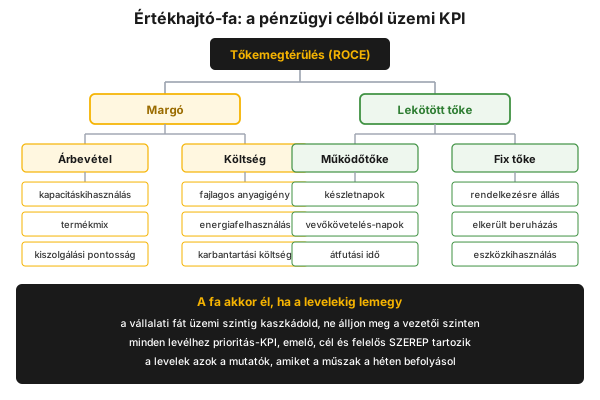
4. ábra — az értékhajtó-fa négy szinten, a pénzügyi gyökértől az üzemi KPI-ig.
A bevált protokoll egy nagyvállalati transzformációs programból:
- Vállalati értékhajtó-fa üzemi szintig kaszkádolva.
- Prioritás-KPI-k, emelők és célok MINDEN szerepre.
- A fa populálása telephely-szinten, majd emelő-elemzés a prioritás-emelőkön.
- Ötletgenerálás, érték/könnyűség rangsor, ötlet-charter, business case KPI-követés.
A fa akkor él, ha be van építve a működtetési rendszerbe: KPI-kaszkád ogsm szerint, alatta az értékhajtó-fák, a fa és a haszon-követés pedig a mos ülésrendjében és a performance-dialogus-ban.
Melyik üzemi KPI melyik mutatót mozdítja?
Szekció neve “Melyik üzemi KPI melyik mutatót mozdítja?”A leképezés tanítható. A százalékok tervezési nagyságrendek, nem garanciák: a saját számod a saját bázisodból jön.
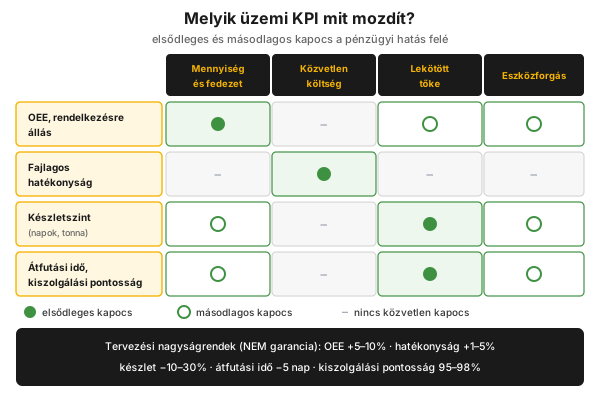
5. ábra — KPI és pénzügyi hatás elsődleges és másodlagos kapoccsal. A kapcsok erősség-rangsora a cikk saját leképezése.
| Üzemi KPI | Pénzügyi hatás | Nagyságrend |
|---|---|---|
| oee, rendelkezésre állás | több mennyiség és fedezet; másodlagosan jobb eszközforgás | +5–10% |
| Fajlagos hatékonyság | megtakarítás a közvetlen termelési költségen | +1–5% |
| Készletszint | kisebb tőkeköltség, egyszeri pénz, kisebb működőtőke, jobb forgás | −10–30% |
| Átfutási idő | kisebb biztonsági készlet, másodlagosan nagyobb árbevétel | −5 nap |
| Kiszolgálási pontosság (OTIF) | kevesebb pufferkészlet, jobb ügyfél-érték | 95–98% |
A készlet azért különösen erős emelő, mert három csatornán hat: csökken a finanszírozási költség, egyszeri pénz szabadul fel a felesleg értékesítéséből, és javul a forgás.
Számpélda: hogyan mozdul a mutató egy javítási csomagtól?
Szekció neve “Számpélda: hogyan mozdul a mutató egy javítási csomagtól?”Egy folyamatipari üzem éves Lean-potenciálja így csapódott le (millió euró, az elmúlt tizenkét hónap bázisán):
| Mutató | Előtte | Utána | Változás |
|---|---|---|---|
| Működési bevétel | 180,8 | 197,1 | +16,3 |
| Működési költség | 139,5 | 146,7 | +7,2 |
| EBITDA | 41,3 | 50,4 | +9,1 |
| EBITDA-margin | 22,8% | 25,5% | +2,7 százalékpont |
Két hajtóerő adta: +36 000 tonna mennyiségi növekmény (értékesítésben és termelésben egyszerre) és 2,3 millió euró hatékonysági megtakarítás. A költségsor is ezért emelkedik: a nagyobb mennyiség árbevételt ÉS változó költséget hoz, a hatékonyság ezzel szemben vág. A tanulság: az EBITDA-t a mennyiség ÉS a költségvágás is emeli, a MARGINT viszont döntően a költségvágás. Egy százalékpont margin a kiinduló bázison 1808 ezer, a javított bázison 1971 ezer eurót ér.
Mit jelent mindez a folyamatiparban?
Szekció neve “Mit jelent mindez a folyamatiparban?”Tőkeintenzív üzemnél a nevező dominál. A szerelőipari gyártásban a munkaerő a gyártási költség kb. 70%-a, a tőke és az anyag 30%; a folyamatiparban ez megfordul, 30% a munkaerő és 70% a tőke meg az anyag. Ezért a folyamatipari Lean az eszköz-oldalra koncentrál: a forgás-oldali javítás sokszor többet hoz a margó-oldalinál.
A nagyságrendet nyilvános benchmarkok adják: az iparági átlagtól a felső kvartilisig a delta 20%-kal alacsonyabb működési költség, 10%-kal magasabb kihasználtsági ráta, 4%-kal jobb karbantartási rendelkezésre állás és 30%-kal kisebb energiafelhasználás (API, Solomon, OSHA, IHS Markit adatbázisok).
Publikált eset: egy szervezet 60%-os kapacitásnövekményt ért el úgy, hogy az új beruházás kisebb volt az értékcsökkenésnél („negatív nettó beruházás”), tehát a nyereség és a tőkemegtérülés egyszerre javult.
A nevezőt két számviteli sajátosság is növeli: a csővezetékek és tárolók technológiai minimumkészlete (line fill) és a párnagáz a tárgyi eszközök része. A nagyleállás költségét is aktiválják, tehát mérlegbe kerül: az elhalasztott leállás rövid távon alacsonyabban tartja a nevezőt.
Mit látsz ebből a vezetői riportban?
Szekció neve “Mit látsz ebből a vezetői riportban?”A tőkearányos mutatók a riport tetején állnak, nem a napi táblán: a ROCE hónapos, negyedéves és éves ritmusban értelmes. Három sor viszi a cikk logikáját.
| Sor a riportban | Ritmus | Nevező, amit ki kell írni |
|---|---|---|
| EBIT-margin (ROS) | hónap és halmozott | nettó árbevétel |
| Eszközforgás | negyedév, év | átlagolt lekötött tőke |
| ROCE, ROOC, ROACE | negyedév, év | átlagolt lekötött, illetve működési tőke |
A heti ritmusba nem a mutató tartozik, hanem az értékhajtó-fa, a prioritás-KPI-k és a haszon-követő; a pénzügyi sor ezek lecsapódása (performance-board).
Bevezetés a gyakorlatban
Szekció neve “Bevezetés a gyakorlatban”- Kérd el az egységed EBIT-jét és a hozzá tartozó mérlegsorokat.
- Számold ki a ROCE-t átlagolt mérleggel, összegzett eredménysorokkal, és rögzítsd írásban a képletet meg a nevező tartalmát.
- Rajzold fel az értékhajtó-fát a saját KPI-idig, minden levélnél a felelős szereppel.
- Válaszd ki a két-három legnagyobb emelőt érték és könnyűség szerint, és számold ki a hatást MINDKÉT oldalon, margóra és lekötött tőkére.
- Vidd fel az emelőt a performance-board-ra, és mondasd ki a felelőst a performance-dialogus-ban.
Gyakorlati rész: rajzold meg a saját értékhajtó-fádat
Szekció neve “Gyakorlati rész: rajzold meg a saját értékhajtó-fádat”Kilencven perces workshop, 4–6 fő, egy flipchart. Középre a tőkemegtérülés a képlettel, és mondja ki mindenki, mit ért lekötött tőkén (10 perc). Két főág, négy köztes hajtóerő (10 perc). Mindenki beilleszti a saját KPI-jait; ami nem illik be sehova, annak nincs pénzügyi útvonala (25 perc). Emelők érték/könnyűség mátrixra (20 perc). A legjobb jelölt végigszámolása (25 perc).
Házi feladat: írd fel a legutóbbi javaslatod hatását két sorban, a margó- és a forgás-oldalon.
Mérés és audit: mutató-definíciós lap
Szekció neve “Mérés és audit: mutató-definíciós lap”Egy mutató akkor auditálható, ha a definíciója írásban létezik; három sor elég (kpi-definicio pénzügyi esete).
| Elem | Mit kell rögzíteni |
|---|---|
| Mutató és képlet | a változat is (ROCE, ROOC, ROACE, ROIC), pontos képlettel |
| Számláló és nevező forrása | melyik eredménysor (EBIT, EBITA), melyik mérlegsorok, milyen átlagolással |
| Időszak és felelős | hónap, negyedév, év; és ki az, aki a héten befolyásolja |
Gyakori hibák
Szekció neve “Gyakori hibák”- Egyetlen fordulónapi nevező. Miért baj: egy év közepén aktivált eszköz elrontja az elemzést. Helyette: átlagolt mérleg, összegzett eredménykimutatás.
- A margó és a forgás összemosása. Miért baj: a „jó a marginunk” mögött tőkét pazarló eszközpark állhat. Helyette: mondd ki mindkét tényezőt.
- Rangsorolás eltérő eszközkorú üzemek között. Miért baj: a könyv szerinti érték miatt a régebbi üzem nyer. Helyette: műszaki és fajlagos mutatókkal hasonlíts, a ROCE-t trendre használd.
- A pénzügyi mutató célként kitűzése. Miért baj: a ROCE nem hajtható közvetlenül. Helyette: kvantifikált célt a folyamat-indikátorokra tűzz (átfutási idő, kiszolgálási sebesség, újramunkálás, hibaszám), a pénzügyi cél ezek következménye.
- A haszon nincs a tervezési folyamathoz kötve. Miért baj: a javulás nem jelenik meg egyetlen tervsorban sem, tehát nem is történt meg. Helyette: haszon-követés a business case KPI-jaival.
Mikor NE használd? (a korlátok)
Szekció neve “Mikor NE használd? (a korlátok)”| Helyzet | Miért nem ez a mutató | Mi a helyes válasz |
|---|---|---|
| Műszakszintű napi döntés | hónapos-éves ritmusú | performance-board, kpi-pi-i |
| Beruházás-értékelés | nem kezeli a pénzáramok időzítését | nettó jelenérték, belső megtérülési ráta, diszkontált megtérülés, tőkehatékonyság (NPV / a beruházás jelenértéke), netback ár |
| Eltérő eszközkorú üzemek rangsorolása | a könyv szerinti érték torzít | műszaki és fajlagos mutatók |
| Termék- vagy terhelés-döntés | nem termékszintű | fedezet (koltsegszerkezet-fedezet, profit-per-hour) |
| Biztonsági vagy környezetvédelmi beruházás | nem megtérülési, hanem kötelezettségi kérdés | kockázatalapú rangsorolás, eszkozgazdalkodas-iso-55000 |
Ökölszabály: egyetlen mutató soha nem dönt. A tőkemegtérülés megmondja, érdemes-e tőkét kötni ide; azt nem, mit tegyél holnap a műszakban.
Vidd haza (kulcsok)
Szekció neve “Vidd haza (kulcsok)”- Írd ki a képletet és a nevezőt, és ugyanazt használd mindkét összevetett oldalon.
- Átlagolt mérleggel és összegzett eredménykimutatással számolj.
- Kérdezd meg minden javaslatnál: a margót mozdítja vagy a tőkét? És hova kerül a felszabadított tőke?
Önteszt
Szekció neve “Önteszt”- EBIT 15, átlagolt összes eszköz 120, átlagolt rövid lejáratú kötelezettség 40. Mennyi a ROCE, és értéket teremt-e 9%-os tőkeköltség mellett?
- A készletcsökkentés az értékhajtó-fa melyik ágán hat, és hány csatornán csapódik le pénzben?
- Miért hozhat egy leírt eszközparkú üzem magasabb ROCE-t egy újabbnál, és mit használsz helyette?
Válaszkulcs: 1) 120 − 40 = 80, ROCE = 15 / 80 = 18,75%, a 9% fölött: értéket teremt. · 2) A lekötött tőke ágán, a működőtőkén keresztül, három csatornán. · 3) Mert a nevező könyv szerinti értéken szerepel: a leírt eszköz kisebb tőke ugyanahhoz az EBIT-hez; helyette műszaki és fajlagos mutatókat használj.
Hogyan jelenik meg a digitális gyakorlatban?
Szekció neve “Hogyan jelenik meg a digitális gyakorlatban?”A mutató-lebontás elve nem áll meg a flipcharton: ugyanez szoftveresen is megvalósul.
| A mutató-lebontás elve | Digitális megvalósítás | Mit előz meg, mit ad |
|---|---|---|
| Egy mutató, egy definíció | a képlet és a nevező egy hiteles helyen, verziózva | nem lesz osztályonként más ROCE |
| Az adat üzemből jön | automatikus gyűjtés: mennyiség, állásidő, fajlagos felhasználás, készletmozgás | nem becslésből lesz a hatás |
| A fa a levelekig lemegy | fa-nézetű dashboard prioritás-KPI-val, haszon-követés auditnyommal | mindenki látja, melyik ág az övé |
Kapcsolat az OPEREX-hez (műszaknapló)
Szekció neve “Kapcsolat az OPEREX-hez (műszaknapló)”A fa alsó szintjének nyersanyaga a műszakonként keletkező rekord: állásidő és oka, off-spec mennyiség, készletmozgás, fajlagos felhasználás, munkaóra. Digitális műszaknaplóban (OPEREX) ezek visszakereshetők, ezért a mutató-mozdulás utólag is auditálható.
Terminológia (HU / EN)
Szekció neve “Terminológia (HU / EN)”| Magyar | English (kanonikus) | Megjegyzés |
|---|---|---|
| lekötött tőke | capital employed | összes eszköz mínusz rövid lejáratú kötelezettségek |
| működési tőke | operating capital | a ROOC nevezője |
| lekötött tőke megtérülése | ROCE (return on capital employed) | EBIT / lekötött tőke |
| befektetett tőke megtérülése | ROIC (return on invested capital) | EBITA / befektetett tőke (mag-üzlet); ROACE: kétéves átlagos nevezővel |
| saját tőke megtérülése | ROE (return on equity) | tulajdonosi nézet, nem EBIT-alapú |
| üzemi eredmény hányad | ROS (return on sales) | EBIT / árbevétel |
| eszközforgás | asset turnover | árbevétel / lekötött tőke |
| tőkeköltség, megtérülési küszöb | WACC, hurdle rate | minimális elvárt hozam |
| értékhajtó-fa | value driver tree (VDT) | a mutató lebontása üzemi hajtóerőkre |
Mi a ROCE, és mit jelent, ha alacsony?
Az üzemi eredmény (EBIT) és a lekötött tőke (összes eszköz mínusz rövid lejáratú kötelezettségek) hányadosa. Ha alacsony, a vállalat sok tőkét köt le kevés eredményhez; a tőkeköltség alatt értéket éget.
Mi a különbség a ROCE, a ROOC és a ROIC között?
Mind a három az eredményt méri tőkéhez, más nevezővel: a ROCE a teljes lekötött tőkét, a ROOC a működési tőkét (készpénz és adótartozás nélkül), a ROIC a mag-üzlet befektetett tőkéjét. A ROACE ugyanez kétéves átlagos nevezővel.
Mikor teremt értéket egy vállalat, és melyik margót használjam a saját területemre?
Akkor, ha a lekötött tőke megtérülése meghaladja az adózás előtti tőkeköltséget. A margó-választás: iparágon belül és időbeli javuláshoz EBIT-margin, iparágak között EBITDA-margin, terhelési döntéshez fedezeti hányad.
Miért nem hasonlítható össze két üzem ROCE-ja?
Összevetésre használják, tisztességes rangsorolásra nem: könyv szerinti értéken mér, ezért a leírt eszközparkú üzem magasabb ROCE-t hoz egy újabbnál. Az infláció is torzít, mert az árbevétel követi az árszínvonalat, a könyv szerinti tőke nem.
Kapcsolódó fogalmak
Szekció neve “Kapcsolódó fogalmak”penzugyi-vs-vezetoi-riport | harom-penzugyi-kimutatas | koltsegszerkezet-fedezet | mukodotoke-penzkonverzios-ciklus | kpi-definicio | kpi-kaszkad | kpi-pi-i | vezeto-koveto-mutatok | performance-board | performance-dialogus | ogsm | mos | oee | profit-per-hour | eszkozgazdalkodas-iso-55000 | operational-excellence
Következő lépés
Szekció neve “Következő lépés”- mukodotoke-penzkonverzios-ciklus — a nevező-oldal árazása napokban.
- profit-per-hour — a margó-logika üzemi, óránkénti bontásban.
- kpi-pi-i — a fa levelétől a műszakban állítható kontroll-változóig.
Hivatkozások / További olvasnivaló
Szekció neve “Hivatkozások / További olvasnivaló”- IFRS Foundation / IASB: IFRS Accounting Standards (ifrs.org) — a számlálót és a nevezőt adó beszámolók standardjai.
- IAS 1 — Presentation of Financial Statements (IASB) — a rövid lejáratú kötelezettség besorolási kritériuma, a lekötött tőke nevezőjéhez.
- Raymond C. Floyd: Liquid Lean — Developing Lean Culture in the Process Industries. Productivity Press, 2010 — a folyamatipari eset és a költségszerkezet 70/30 arányai.
- Tim Koller, Marc Goedhart, David Wessels: Valuation — Measuring and Managing the Value of Companies. Wiley — a befektetett tőke megtérülése és az értékhajtó-lebontás szakirodalma.