Fejlesztések haszonszámítása
≈ 15 perc olvasás · 2958 szó
Bejelented a műszakértekezleten, hogy az új beállítással évi másfél nap állást megspóroltál, mire a controlling visszakérdez: ez most hány forint, és hol látszik a kimutatásban? Ilyenkor derül ki, hogy a jó ötlet és a jóváhagyott haszon két különböző dolog. A haszonszámítás (benefit calculation) pontosan ezt a fordítást végzi el: az üzemi javulást pénzben fejezi ki, ott, ahol az a kimutatásban tényleg megjelenik. Nézzük meg, hová csapódik a haszon, mi a kemény és a puha megtakarítás különbsége, és hogyan követjük terv-tény alapon.
A haszonszámítás az, amikor egy működési fejlesztés hatását pénzben fejezzük ki azon keresztül, hogyan mozdítja az eredménykimutatást (P&L) és a mérleget. A kemény haszon (hard benefit) a kimutatásba könyvelődő, ismétlődő, készpénzben is megjelenő megtakarítás; a puha haszon (soft benefit) az elkerült költség (cost avoidance) és a felszabadított kapacitás vagy tőke. Minden pénzügyi hatáselemzés az eredménykimutatáson és a mérlegen kezdődik, mert ez a kettő adja a vállalat teljesítményét. A haszon hitelességét terv-tény követés igazolja: bázis, cél, tény és realizáció. A számítás a fedezetből indul, és a beruházásértékelés bemenetét adja.
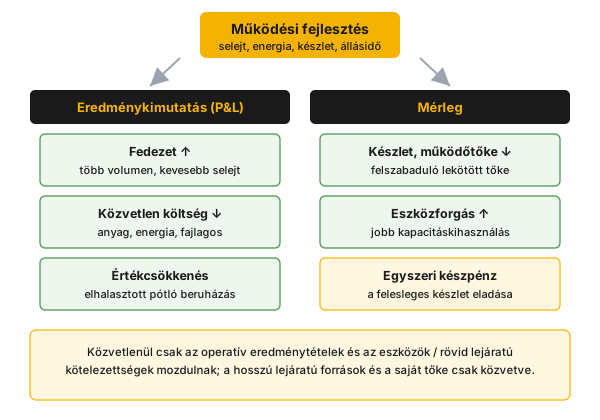
1. ábra — hová csapódik egy működési fejlesztés haszna az eredménykimutatásban és a mérlegben.
Kinek szól?
Szekció neve “Kinek szól?”Azoknak, akik fejlesztést terjesztenek fel, bírálnak el vagy hajtanak végre, és a hasznot pénzben kell igazolniuk: üzemvezető · műszakvezető · technológus · projektvezető · karbantartás-vezető · megbízhatósági mérnök · Lean/CI-koordinátor · beszerző · controlling-partner.
Tanulási célok
Szekció neve “Tanulási célok”A cikk elolvasása után képes leszel:
- megmondani, hogy egy működési fejlesztés hol mozdítja az eredménykimutatást és a mérleget;
- leképezni öt üzemi KPI-t (OEE, hatékonyság, készlet, átfutási idő, kiszolgálás) pénzügyi hatásra, elsődleges és másodlagos linkkel;
- megkülönböztetni a kemény és a puha hasznot, és megindokolni, miért a keményet írja jóvá a controlling;
- kiszámolni egy fejlesztés hasznát egy ismételhető képletsablonnal;
- felállítani a terv-tény követést (bázis, cél, tény, realizáció), és elkerülni a kettős számolást.
A lényeg
Szekció neve “A lényeg”- A haszon a kimutatásban keletkezik, nem az akciónál: közvetlenül csak az operatív tételek mozdulnak, a P&L üzemi eredménysorai és az értékcsökkenés, a mérlegben az eszközök és a rövid lejáratú kötelezettségek.
- Öt üzemi KPI, öt pénzügyi ág: az OEE a volument és a fedezetet, a hatékonyság a közvetlen költséget, a készlet a lekötött tőkét, az átfutási idő és a kiszolgálás a szükséges készletet.
- Kemény vs. puha: a kemény a kimutatásba könyvelődik, ismétlődő és készpénzes; a puha elkerült költség vagy felszabadított kapacitás, gyakran egyszeri.
- A képlet ismételhető: nyert volumen × (fedezet + vissza nem nyerhető közvetlen költség), energia-megtakarítás, illetve készletcsökkentés × tőkeköltség.
- A haszon terv-tény követéssel él: bázis (Forecast-0), cél (top-down és bottom-up), tény, realizáció, a kettős számolás kizárva.
Miért számít? A nem hiteles haszon ára
Szekció neve “Miért számít? A nem hiteles haszon ára”Mert ami nincs hitelesen pénzre fordítva, azt a szervezet nem építi be a tervbe, és a fejlesztés nem kap forrást. A tét kettős. Ha alábecsülöd a hasznot, a jó akció elbukik a rangsoron, és a tőke máshova megy. Ha túlbecsülöd vagy kétszer számolod, a terv olyan megtakarítást ígér, ami sosem jön be, és a következő előterjesztésedet már gyanakvással nézik.
Hová csapódik a haszon a P&L-ben és a mérlegben?
Szekció neve “Hová csapódik a haszon a P&L-ben és a mérlegben?”Röviden: minden pénzügyi hatáselemzés az eredménykimutatáson és a mérlegen kezdődik, mert ez a két kimutatás együtt adja a vállalat teljesítményét és értékét. Egy működési fejlesztés közvetlenül csak az operatív tételeket mozdítja: a P&L-ben az üzemi eredménysorokat és az értékcsökkenést, a mérlegben az eszközöket és a rövid lejáratú kötelezettségeket. A hosszú lejáratú források és a saját tőke csak közvetve mozdulnak.
Az eredménykimutatás felülről lefelé épül fel: árbevétel mínusz közvetlen és igazgatási költség adja az EBITDA-t, ebből az értékcsökkenéssel jön az üzemi eredmény. A működési fejlesztés az EBITDA-vonalig hat közvetlenül, és az értékcsökkenésen keresztül mutatja a beruházás-elhalasztás hosszabb távú hatását.
A fedezet (contribution) a legfontosabb fogó: a termék ára mínusz az összes változó költsége. Egy pluszban legyártott és eladott egység a fedezetét hozza, mert a fix költség már megvan; a fedezet és a fedezeti pont részletes levezetése a költségszerkezet és fedezet cikkben van. A mérleg oldalán a készletcsökkentés szabadít fel lekötött tőkét, és növeli az eszközforgást, ami a tőkemegtérülésre hat pozitívan; a lekötött tőke logikáját a működőtőke és pénzkonverziós ciklus vezeti le.
Hogyan képezhető le az öt üzemi KPI pénzügyi hatásra?
Szekció neve “Hogyan képezhető le az öt üzemi KPI pénzügyi hatásra?”Az üzemi mutatók akkor válnak hasznossá, ha mindegyikhez odaírod az elsődleges és a másodlagos pénzügyi linket: hol a fő hatás, és mi a másodlagos következmény. Öt visszatérő KPI és a leképezése (2. ábra):
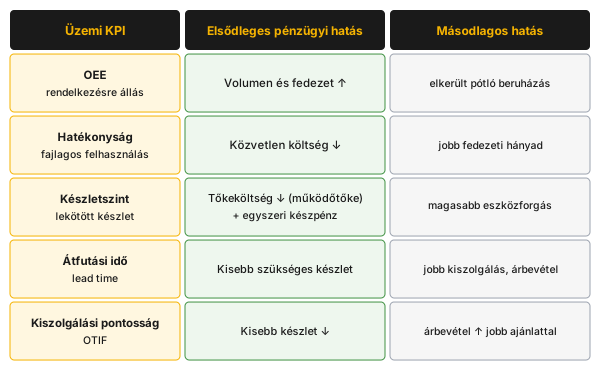
2. ábra — az öt üzemi KPI elsődleges és másodlagos pénzügyi hatása.
- OEE / rendelkezésre állás: a magasabb gépkihasználás több volument, tehát több fedezetet hoz. Másodlagosan a meglévő gépből kihozott kapacitás feleslegessé tehet egy pótló beruházást.
- Hatékonyság (efficiency): a fajlagos felhasználás javulása közvetlen termelési költséget csökkent (anyag, energia), tehát javítja a fedezeti hányadot.
- Készletszint: a kisebb készlet tőkeköltséget és működőtőkét szabadít fel, másodlagosan növeli az eszközforgást; a felszámolt felesleg egyszeri készpénzt is hozhat.
- Átfutási idő (lead time): a rövidebb átfutás csökkenti a szükséges készletet, és jobb kiszolgálással közvetve az árbevételt is segíti.
- Kiszolgálási pontosság (OTIF): a megbízhatóbb szállítás kisebb biztonsági készletet igényel, és jobb értékajánlaton keresztül árbevételt emelhet.
A tipikus sávot mindig a saját üzemed adatai szabják meg, nem szabvány. A KPI-k teljes értékhajtó-fáját és a tőkemegtérülésre gyakorolt hatását a pénzügyi teljesítménymutatók és ROCE cikk bontja ki; itt a hangsúly a haszon kvantifikálásán van.
Mi a különbség a kemény és a puha haszon között?
Szekció neve “Mi a különbség a kemény és a puha haszon között?”A haszon két fajtája nem rangsor: mindkettő számít, csak másképp kezeljük. A határ az eredménysoron való mérhetőség és az ismétlődés mentén húzódik.
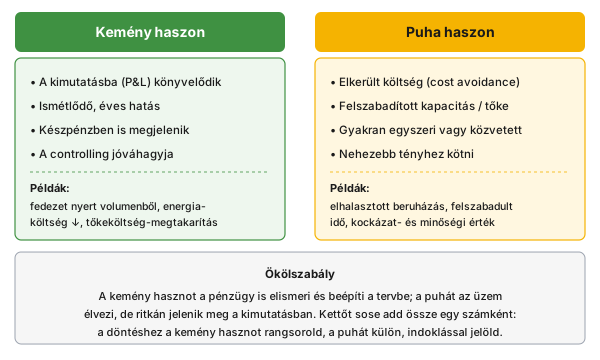
3. ábra — a kemény és a puha haszon jellemzői és példái.
A megkülönböztetés az elsődleges és másodlagos link, valamint az egyszeri és ismétlődő hatás mentén húzódik. A kemény haszon jellemzői: az eredménysoron mérhető, évről évre ismétlődik, készpénzhatása van, és a pénzügy is elismeri, ezért a tervbe és a bónuszlogikába beépíthető. Ilyen a nyert volumen fedezete, a csökkent energiaköltség vagy a felszabadult tőke kevesebb tőkeköltsége.
A puha haszon a másik oldal: az elkerült költség (cost avoidance), a felszabadított kapacitás vagy tőke, a jobb minőség és kiszolgálás értéke. Gyakran egyszeri (a felesleges készlet egyszeri eladása) vagy közvetett (egy elhalasztott beruházás), ezért nehezebb tényhez kötni és a kimutatásban kimutatni.
Hogyan számold ki egy fejlesztés hasznát? Ismételhető képlet
Szekció neve “Hogyan számold ki egy fejlesztés hasznát? Ismételhető képlet”A haszonszámítás magja néhány visszatérő képlet, amelyekbe a saját üzemed adatait helyettesíted. A logika mindig ugyanaz: a fizikai javulást megszorzod a hozzá tartozó egységértékkel. Az alábbi példák neutrális egységekkel dolgoznak (a valós számot a saját adatod adja).
1. Nyereség egy nyert volumenből (kevesebb selejt vagy hozamveszteség). A képlet a nyert éves volument szorozza a fedezettel, plusz azzal a közvetlen termelési költséggel, ami nem nyerhető vissza:
haszon = nyert volumen × (fedezet + vissza nem nyerhető közvetlen költség)
A kulcs a zárójel második tagja: csak azt a közvetlen költséget számold bele, ami a hibás termékkel véglegesen elveszett. Ha a selejt újrafeldolgozható, az anyagköltség visszanyerhető, tehát nem tartozik a haszonba; ha időalapon fogyott el (például a leállás alatt égett energia), akkor viszont beleszámít.
2. Nyereség egy megnyert rendelkezésre állásból. A visszanyert termelési órákat az átlagos gyártási ütemmel volumenre váltod, majd ugyanazzal a fedezet-plusz-időalapú-költség logikával számolsz. Ez a leállás-haszon ága.
3. Energia-megtakarítás. A megtakarítás a kiváltott teljesítmény és az éves energiamennyiség, valamint az egységár szorzata:
megtakarítás = megtakarított teljesítmény × éves energiamennyiség × egységár
4. Készletcsökkentés kettős haszna. A készletcsökkentés egyrészt ismétlődő tőkeköltséget takarít meg, másrészt egyszeri készpénzt szabadít fel:
ismétlődő haszon = készletcsökkentés (értékben) × tőkeköltség (WACC)
egyszeri haszon = eladott felesleges készlet × fedezet
A tőkeköltségről és a WACC-ról a beruházásértékelés cikk szól. Ökölszabályként a készlet tartása évente a termékérték nagyságrendileg egynegyedébe kerül (tőkeköltség, raktár, kezelés, adminisztráció, biztosítás, avulás együtt). A felesleg fizikai leépítése a meglévő készlet kifogyasztásával, kereskedelmi eladásával vagy selejtezéssel történhet.
Mit látsz ebből a vezetői riportban?
Szekció neve “Mit látsz ebből a vezetői riportban?”A fejlesztés haszna a havi vezetői riportban válik valóra, nem az előterjesztésben. Négy sor, amelyre az üzemi vezetőnek is rálátása van.
| Amit a riportban látsz | Mi mozgatja az üzemben | Mit tudsz vele kezdeni |
|---|---|---|
| realizált vs. ígért haszon | a fejlesztés tényleges üzemi hatása | a hiányt korán jelzed, mielőtt a projekt „papíron sikeresként” lezárul |
| ismétlődő (run-rate) megtakarítás | a fenntartott új működési szint | ez épül be a következő évi tervbe, nem az egyszeri hatás |
| az érintett eredménysor eltérése | anyag-, energia-, karbantartási költség | látod, hogy a haszon tényleg a várt soron jelenik-e meg |
| a haszon gazdája és határideje | a felelőshöz kötött kezdeményezés | számonkérhető, nem elolvad a közösben |
A szabály: a hasznot addig kövesd, amíg a bázishoz mérve tartósan látszik a riportban. Egy fejlesztés akkor kész, ha a megtakarítás a run-rate-be épült, nem a projekt lezárásakor.
Folyamatipari és biztonsági kontextus
Szekció neve “Folyamatipari és biztonsági kontextus”A folyamatiparban a haszonszámítás gyakran a margóra vezet vissza: egy leállás vagy hozamveszteség kára az anyagmérleg-hatás (a kiesett kapacitás a leállás napjaira, a beindulás utáni pótlással korrigálva) szorozva az adott időszak különbözeti margójával, nem a teljes termékárral. A változó és a karbantartási költséget jellemzően nem számítják bele, mert a margó már a hozamkülönbözetet megragadja.
Négy sajátosság adódik:
- Bázisév és baseline: a haszon mindig egy rögzített bázishoz (például a legutóbbi elfogadott terv, a „Forecast-0”) mérve értelmes; a bázist több év átlagára állítva a becslés stabilabb.
- Kettős számolás kizárása: ha a hozamjavulás a gördülő tervben már benne van, ne számold újra fejlesztési haszonként.
- Biztonság elsőbbsége: a tanúsított biztonsági, jogszabályi vagy megfelelőségi projektben nem a haszon dönt; ott a számítás legfeljebb a legolcsóbb megfelelő megoldás kiválasztásában segít. A haszonszámítás soha nem írhatja felül egy SIL/LOPA szerint előírt védelmi réteget.
Bevezetés a gyakorlatban
Szekció neve “Bevezetés a gyakorlatban”Hat lépésben végigviszed egy fejlesztés haszonszámítását:
- Rögzítsd a bázist (baseline / Forecast-0): mihez képest méred a javulást.
- Azonosítsd, hová csapódik a haszon: melyik P&L- vagy mérlegtételen, elsődleges és másodlagos linkkel.
- Válaszd ki a képletet a hatás típusához: volumen, közvetlen költség, energia vagy készlet.
- Számold ki a hasznot a saját üzemi adataiddal, margóalapon, a vissza nem nyerhető költségre figyelve.
- Osztályozd kemény és puha haszonra, és a puhát külön, indoklással jelöld.
- Állítsd követésre: cél (top-down és bottom-up), tény, realizáció, a kettős számolás kizárva.
Gyakorlati rész: számold ki a saját fejlesztésed hasznát
Szekció neve “Gyakorlati rész: számold ki a saját fejlesztésed hasznát”Mini-workshop, egyedül vagy párban. Végy egy most futó fejlesztést a saját területedről (például egy beállítás, ami csökkenti a selejtet vagy az energiafelhasználást), töltsd ki a fenti négy képlet közül a hozzá illőt a valós adataiddal, és írd le egy mondatban, melyik kimutatás melyik során jelenik meg a haszon.
Alkalmazott feladat, csoportban. Építsd fel a haszon-vízesést (4. ábra): a kiinduló eredménytől bucketenként (volumen, minőség, selejt, gyorsabb átállás) rakd egymásra a növekményeket a célig. A vízesés megmutatja, hol a legnagyobb potenciál, és megakadályozza, hogy egyetlen differenciálatlan számot mutass fel.
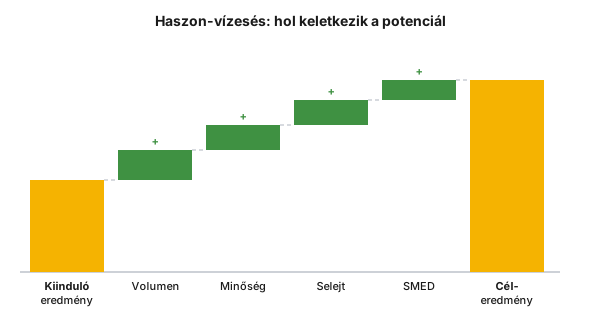
4. ábra — a haszon-vízesés bucketenként bontja a kiinduló eredménytől a célig (a magasságok sematikusak).
Terv-tény követés: hogyan igazoljuk a hasznot?
Szekció neve “Terv-tény követés: hogyan igazoljuk a hasznot?”A haszonszámítás nem a becsléssel ér véget, hanem a realizáció követésével: a papíron ígért haszon tényleg bejött-e. A követés három lépésen áll (5. ábra): bázis, cél, tény.
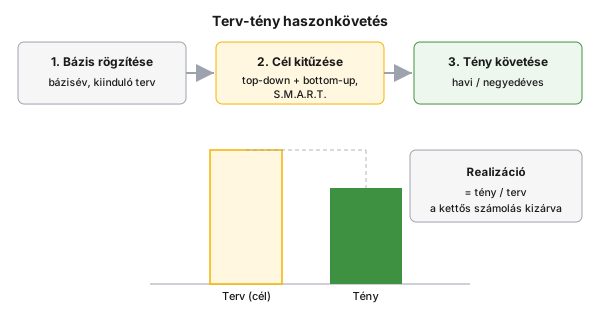
5. ábra — a terv-tény haszonkövetés három lépése és a realizáció.
A cél kitűzése kétirányú. A top-down ág a felső szintről (a szervezet egészére, majd egységekre bontva) ad ambíciót, a bottom-up ág a helyszíni áttekintésből, konkrét kezdeményezésekből építi fel a potenciált; a kettő validálja egymást. A célok S.M.A.R.T.-ok, és a kezdeményezéseket a haszon nagysága és a megvalósíthatóság szerint rangsorolják.
A tény követése élő KPI: a megtakarítás tény/terv aránya havi és negyedéves mutatóként fut, a stratégia-lebontásba (például az OGSM-be) építve, felelőssel és határidővel. A realizáció a tény és a terv hányadosa: mennyi valósult meg a becsült haszonból. A követés-fegyelem tartja távol a két klasszikus hibát, a kettős számolást (a bázishoz mérés és a beindulás utáni pótlás nettózása épp ezt zárja ki) és a bázis elcsúszását.
Mérés és audit
Szekció neve “Mérés és audit”Egy haszonszámítás akkor auditálható, ha a bemenete és a feltevései visszavezethetők:
| Ellenőrzési pont | Mit nézel | Miért |
|---|---|---|
| Bázis rögzítése | van-e egyértelmű baseline (Forecast-0) | e nélkül a „javulás” nem mérhető |
| Árazási alap | fedezettel/margóval, nem teljes árral számol-e | a teljes ár durván túlbecsül |
| Vissza nem nyerhető költség | csak a véglegesen elveszett közvetlen költség | az újrafeldolgozható tétel nem haszon |
A kemény/puha besorolást és a kettős számolás kizárását a Gyakori hibák szakasz zárja le. A legjobb tanulóeszköz egy egyszerű, márkamentes haszon-tábla: a fizikai javulást és az egységértéket beírod, a tábla kiadja a hasznot.
Gyakori hibák
Szekció neve “Gyakori hibák”- A teljes eladási árral árazod a nyert volument. Miért baj: a fix költség már megvan, csak a fedezet a valódi haszon. Helyette: fedezettel vagy különbözeti margóval számolj.
- Kettős számolás. Miért baj: ha a hozamjavulás a gördülő tervben már benne van, kétszer ismered el. Helyette: bázishoz mérj, és nettózd a beindulás utáni pótlást.
- A puhát keményként könyveled. Miért baj: a tervbe olyan megtakarítás kerül, ami nem jelenik meg készpénzben. Helyette: a puha hasznot külön, indoklással jelöld.
- Baseline nélküli „javulás”. Miért baj: mihez képest lett jobb, nem eldönthető. Helyette: rögzíts bázist (Forecast-0), mielőtt számolsz.
- Elsüllyedt költség beszámítása a jövőbeli haszonba. Miért baj: a múltbeli kiadás nem befolyásolja a jövő pénzáramát. Helyette: csak a döntéstől függő, jövőbeli hatással számolj.
Mikor NE használd?
Szekció neve “Mikor NE használd?”A haszonszámítás erős, de nem minden döntést a haszon dönt el. Négy helyzet, ahol óvatosan bánj vele:
| Helyzet | Miért nem elsősorban ez | Mi a helyes válasz |
|---|---|---|
| A haszon nem köthető egyetlen akcióhoz | több párhuzamos hatás, nincs tiszta attribúció | mérd a bázishoz, ne az akcióhoz, és jelöld a bizonytalanságot |
| Nincs stabil baseline | a „javulás” nem mérhető megbízhatóan | előbb rögzíts bázist, csak utána számolj |
| Tisztán stratégiai vagy opciós érték | a jelen haszon nem ragadja meg a jövőbeli rugalmasságot | forgatókönyv- és reálopciós szemlélet (opcioertekelo-matrix) |
| Tanúsított biztonsági / jogszabályi indok | a kockázatot nem a megtérülés árazza | kötelező-beruházás logika, legolcsóbb megfelelő megoldás |
Ökölszabály: a haszonszámítás megmutatja, mennyit ér egy fejlesztés a kimutatásban, de nem dönt ott, ahol a döntést a biztonság, a jogszabály vagy a stratégia szabja meg. Döntés-előkészítő keret, nem befektetési tanács.
Vidd haza (kulcsok)
Szekció neve “Vidd haza (kulcsok)”- Mindig a kimutatásból indulj: mondd meg, melyik P&L- vagy mérlegtételen jelenik meg a haszon.
- Margóval árazz, ne teljes árral, és csak a vissza nem nyerhető közvetlen költséget számold.
- Válaszd szét a keményt és a puhát: a keményt tervezd be, a puhát külön, indoklással jelöld.
- Rögzíts bázist, és zárd ki a kettős számolást: ha a haszon már a gördülő tervben van, ne számold újra.
- Kövesd terv-tény alapon: cél, tény, realizáció; a becslés csak igazolva ér valamit.
Önteszt
Szekció neve “Önteszt”- Egy fejlesztés évi ezer egységgel több eladható terméket hoz. Miért nem az egységek teljes eladási ára a haszon, és mivel árazd helyette?
- A rendelkezésre állás javulásából nyert hozam a gördülő tervben már szerepel. Elszámolhatod-e külön fejlesztési haszonként, és miért?
- Egy készletcsökkentés egyszerre ad ismétlődő és egyszeri hasznot. Melyik a kemény, és melyik a puha oldalhoz áll közelebb?
Válaszkulcs: 1) Mert a fix költség már megvan, tehát az extra egység csak a fedezetét hozza; a teljes árral számolva durván túlbecsülnéd. · 2) Nem: ez kettős számolás lenne, mert a haszon már benne van a tervben; a bázishoz mérve semleges. · 3) Az ismétlődő tőkeköltség-megtakarítás kemény (a kimutatásban évről évre látszik); a felesleg egyszeri eladása inkább puha/egyszeri tétel, amit külön jelölsz.
Hogyan jelenik meg a digitális gyakorlatban?
Szekció neve “Hogyan jelenik meg a digitális gyakorlatban?”A haszonszámítás a bemenetén áll vagy bukik: a megtakarítás annyit ér, amennyire visszavezethető a keletkezés helyén rögzült üzemi adatig. Ugyanez a bázis-cél-tény logika szoftveresen is megvalósul, más mechanizmussal, azonos elven.
| Haszonszámítás eleme | Digitális megvalósítás | Mit ad |
|---|---|---|
| Bázis (baseline) | rögzített kiinduló adatsor időbélyeggel | mihez mérünk, visszakereshetően |
| Haszon-bemenet | üzemi hozam-, veszteség- és energiaadat a keletkezéskor | a megtakarítás forráshű, nem utólagos becslés |
| Terv-tény követés | cél és tény strukturált követése, realizáció % | a haszon igazolható, nem csak ígért |
| Kettős számolás szűrése | egy hasznot egy helyen elszámoló nyilvántartás | nincs átfedés a tervvel |
| Auditálhatóság | bizonylat és időbélyeg minden bemenethez | ellenőrizhető business case |
Kapcsolat az OPEREX-hez (műszaknapló)
Szekció neve “Kapcsolat az OPEREX-hez (műszaknapló)”Egy fejlesztés haszon-oldala akkor védhető meg egy controlling-vitában vagy egy beruházási kapunál, ha van mögötte üzemi adatsor. Egy digitális műszaknapló (OPEREX) a hozamot, a veszteséget és a leállást műszakonként rögzíti, felelőssel és időbélyeggel; ebből a fejlesztés haszna a havi zárástól függetlenül, terv-tény alapon, auditálhatóan levezethető. Így a megtakarítás nem műszakértekezleti anekdota, hanem forráshű, követhető szám.
Terminológia (HU / EN / JP)
Szekció neve “Terminológia (HU / EN / JP)”| Magyar | English (kanonikus) | 日本語 |
|---|---|---|
| Haszonszámítás | benefit calculation | 便益計算 |
| Megtakarítás | savings | 節減 |
| Kemény haszon | hard benefit | ハードベネフィット |
| Puha haszon | soft benefit | ソフトベネフィット |
| Elkerült költség | cost avoidance | コスト回避 |
| Fedezet | contribution | 限界利益 |
| Fedezeti pont | break-even | 損益分岐点 |
| Terv-tény követés | benefit tracking | ベネフィットトラッキング |
| Realizáció | realization | 実現率 |
| Bázisév / baseline | base year / baseline | 基準年 |
Hová csapódik egy működési fejlesztés haszna?
Az eredménykimutatásban az operatív eredménysorokra és az értékcsökkenésre, a mérlegben az eszközökre és a rövid lejáratú kötelezettségekre. A hosszú lejáratú források és a saját tőke csak közvetve mozdulnak, ezért minden hatáselemzés e két kimutatáson indul.
Hogyan kerülöm el a kettős számolást?
Rögzíts egyértelmű bázist (baseline / Forecast-0), és ehhez mérd a hasznot. Ha a javulás a gördülő tervben már szerepel, ne számold újra fejlesztési haszonként; a beindulás utáni pótlást pedig nettózd, hogy ugyanaz a volumen ne jelenjen meg kétszer.
Miért a fedezettel árazzuk a nyert volument, nem a teljes árral?
Mert a fix költség a meglévő termelésben már megtérült, így az extra egység valódi haszna a fedezete: az ára mínusz a változó költsége. A teljes eladási árral számolva durván túlbecsülnéd a megtakarítást.
Ki írja jóvá a hasznot?
A kemény hasznot a controlling ismeri el, mert az mérhető, ismétlődő és egyetlen akcióhoz köthető pénzhatás, amit be lehet építeni a tervbe. A puha hasznot érdemes külön, indoklással bemutatni, de nem szabad a kemény számhoz adni.
Kapcsolódó fogalmak
Szekció neve “Kapcsolódó fogalmak”koltsegszerkezet-fedezet | penzugyi-teljesitmenymutatok | beruhazas-ertekeles-dcf-npv-irr | mukodotoke-penzkonverzios-ciklus | harom-penzugyi-kimutatas | penzugyi-vs-vezetoi-riport | oee | profit-per-hour | ogsm | kaizen
Következő lépés
Szekció neve “Következő lépés”Innen érdemes tovább menned, ebben a sorrendben:
- koltsegszerkezet-fedezet — a fedezet és a fedezeti pont, amiből a haszonszámítás minden képlete indul.
- penzugyi-teljesitmenymutatok — hogyan bomlik le a tőkemegtérülés üzemi KPI-kra, a teljes értékhajtó-fával.
- beruhazas-ertekeles-dcf-npv-irr — hogyan lesz a többéves haszonból NPV, IRR és megtérülési idő egy beruházási döntésben.
Hivatkozások / További olvasnivaló
Szekció neve “Hivatkozások / További olvasnivaló”- Robert S. Kaplan & Anthony A. Atkinson: Advanced Management Accounting. Prentice Hall — a döntésorientált vezetői számvitel és a fedezetszemlélet alapműve.
- Charles T. Horngren, Srikant M. Datar & Madhav V. Rajan: Cost Accounting: A Managerial Emphasis. Pearson — a fix és változó, közvetlen és közvetett költség, valamint a fedezeti elemzés kanonikus tankönyve.
- IAS 2 — Inventories (IASB) — a készlet értékelésének nemzetközi számviteli kerete, a készletcsökkentés haszon-oldalának hátteréhez.