Beruházásértékelés: DCF, NPV, IRR
≈ 15 perc olvasás · 2904 szó
Kapsz egy ajánlatot: fektess be ma 2000-et, és a következő három évben visszakapsz 500-at, 1500-at, majd 1000-et. Összesen 3000 folyik vissza 2000 helyett, tehát nyerő üzlet? A válasz nem ennyire egyszerű, mert a jövőre ígért forint kevesebbet ér a mainál, és a befektetett tőkének is ára van. A beruházásértékelés pontosan ezt teszi mérhetővé. Nézzük meg, mit mutat az NPV, az IRR és a megtérülési idő, és miért a tőkeköltség a diszkontráta.
A beruházásértékelés a jövőbeli pénzáramok jelenértékre diszkontálása (DCF), hogy eldönthető legyen, egy fejlesztés a tőkeköltségén felül is megtérül-e. A nettó jelenérték (net present value, NPV) a diszkontált bevételek és kiadások különbsége: ha pozitív, a beruházás értéket teremt. A belső megtérülési ráta (internal rate of return, IRR) az a diszkontráta, ahol az NPV nulla; a megtérülési idő (payback) azt méri, mikor térül vissza a pénz. A diszkontráta a tőkeköltség, súlyozott átlagban a WACC.
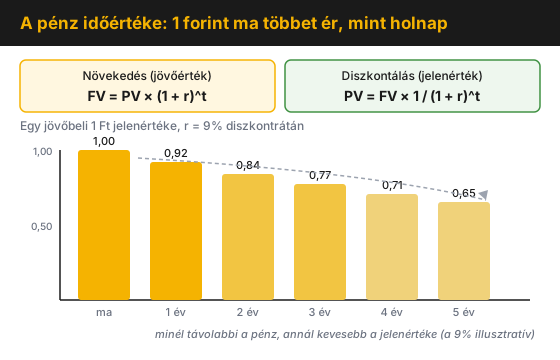
1. ábra — a pénz időértéke: minél távolabbi a pénzáram, annál kevesebb a jelenértéke, mert a diszkontfaktor húzza vissza.
Kinek szól?
Szekció neve “Kinek szól?”Azoknak, akik nem pénzügyesként terjesztenek fel vagy bírálnak el fejlesztést: üzemvezető · műszakvezető · technológus · projektvezető · karbantartás-vezető · megbízhatósági mérnök · beruházási mérnök · beszerző · Lean/CI-koordinátor.
Tanulási célok
Szekció neve “Tanulási célok”A cikk elolvasása után képes leszel:
- felrajzolni egy fejlesztés cash flow diagramját, az elsüllyedt költséget kizárva;
- diszkontálni a pénzáramokat, és kiszámolni az NPV-t egy adott rátán;
- értelmezni az IRR-t és összevetni a hurdle rate-tel;
- eldönteni, mikor NPV, mikor IRR, mikor payback a helyes döntési szabály.
A lényeg
Szekció neve “A lényeg”- A pénz időértéke a kiindulás: a jövőbeli forint kevesebbet ér a mainál, ezért minden pénzáramot jelenértékre diszkontálsz.
- Az NPV dönt: ha a diszkontált be- és kifizetések összege pozitív, a beruházás a tőkeköltségen felül is termel.
- Az IRR rangsorol, de óvatosan: a legmagasabb IRR nem a legnagyobb NPV, és elrejti a projektméretet.
- A payback kockázatjelző, nem döntéshozó: figyelmen kívül hagyja az időzítést és a megtérülés utáni pénzt.
- A diszkontráta a tőkeköltség: a WACC az a küszöb, ami alatt az NPV negatív.
- Szemét be, szemét ki: a szám annyit ér, amennyit a cash flow diagram és a feltevések.
Miért számít? A rosszul rangsorolt tőke ára
Szekció neve “Miért számít? A rosszul rangsorolt tőke ára”Mert a tőke szűkös, és a projektek versenyeznek érte: minden fejlesztés mini-vállalat, amelynek a saját pénzáramával kell igazolnia a korlátozott CAPEX-et. Ha a döntés diszkontálás nélkül, puszta „mennyi folyik vissza” alapon születik, három csapda nyílik: az értékromboló projekt is jónak látszik, rossz lesz a rangsor (a látszatra nagyobb hozamú kerül előre, holott a másik teremt több értéket), és a be nem árazott kockázat a bizonytalan, távoli pénzáramot ugyanúgy kezeli, mint a biztosat.
Hogyan dönthető el, megéri-e egy beruházás?
Szekció neve “Hogyan dönthető el, megéri-e egy beruházás?”Röviden: minden jövőbeli pénzáramot jelenértékre diszkontálsz a tőkeköltséggel, összeadod, és a döntést az NPV hozza meg (a pozitív NPV a tőke elvárt hozamán felüli termelést jelent). Az IRR ugyanezt százalékban adja a hurdle rate-hez mérve, a megtérülési idő a kockázatot jelzi. Ez a diszkontált pénzáram (DCF) módszere: az NPV dönt, az IRR és a payback árnyal.
Mi a pénz időértéke és a diszkontálás?
Szekció neve “Mi a pénz időértéke és a diszkontálás?”A pénz időértéke azt jelenti, hogy egy forint ma többet ér, mint ugyanaz a forint egy év múlva, mert a mai pénz kamatot hozhat a köztes időben. Ezért a különböző időpontban esedékes összegek csak közös időpontra, jellemzően a jelenre hozva összemérhetők. Két irányba mozoghatsz: előre a jövőérték visz (egy 100 egységnyi betét évi 10%-on egy év múlva 110, kettő múlva 121), visszafelé a diszkontálás hozza a jelenértéket.
FV = PV × (1 + r)^t és PV = FV × 1 / (1 + r)^t
A 1 / (1 + r)^t a diszkontfaktor: ez húzza vissza a jövőbeli pénzt jelenértékre (1. ábra). Minél távolabbi a pénzáram és minél magasabb a ráta, annál kisebb a faktor. Ha a kamat évente többször tőkésül, a tényleges hozam nő: a képletben ilyenkor (1 + r/N)^(N×t) szerepel, ahol N az évi tőkésítések száma.
Hogyan rajzold fel a pénzáramokat? A cash flow diagram
Szekció neve “Hogyan rajzold fel a pénzáramokat? A cash flow diagram”A cash flow diagram a pénzügyi elemzés legalapvetőbb eszköze: ez rajzolja fel, milyen költségek és hasznok, mikor keletkeznek a projekt élete során. Rossz diagramból nem lesz jó döntés, akármilyen gyorsan számol is a táblázat.
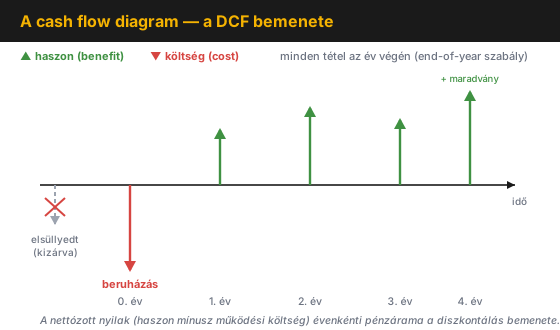
2. ábra — a cash flow diagram konvenciói: a költségek lefelé, a hasznok felfelé, az elsüllyedt költség kizárva.
A konvenció egyszerű: a vízszintes tengely az idő, a költséget lefelé, a hasznot felfelé mutató nyíl jelöli, minden tétel az időszak végén (ez az „end-of-year” szabály). Két dolog fontos. Az elsüllyedt költséget (sunk cost) ki kell zárni: a nulla idő előtt elköltött pénz a döntés szempontjából érdektelen, és nem szabad egy veszteséges projektet azért folytatni, mert már sokat tettünk bele („ne dobj jó pénzt a rossz után”). Ezzel szemben az alternatívaköltség (opportunity cost), amiről egy döntéssel lemondasz, a döntés valódi költsége.
Mi a nettó jelenérték (NPV), és mikor fogadd el a projektet?
Szekció neve “Mi a nettó jelenérték (NPV), és mikor fogadd el a projektet?”Az NPV a projekt összes pénzáramának jelenértékre diszkontált összege, adott diszkontrátán. A döntési szabály egy mondat: ha az NPV pozitív, a beruházás értéket teremt, tehát megvalósítható; ha negatív, el kell vetni. A pozitív NPV azt jelenti, hogy a hozam meghaladja a tőkeköltséget.
A bevezető példa 2000 kezdeti beruházással, majd 500, 1500 és 1000 pénzárammal, 9%-on diszkontálva:
| Év | Pénzáram | Diszkontfaktor (9%) | Jelenérték |
|---|---|---|---|
| 0 | −2000 | 1,000 | −2000 |
| 1 | +500 | 0,917 | +459 |
| 2 | +1500 | 0,842 | +1262 |
| 3 | +1000 | 0,772 | +772 |
| NPV | +493 |
A diszkontált összeg +493, tehát pozitív: a projekt a 9%-os tőkeköltségen felül is termel (3. ábra). A diszkontálás nélküli „3000 mínusz 2000 = 1000” egészen más, torz képet adott volna.
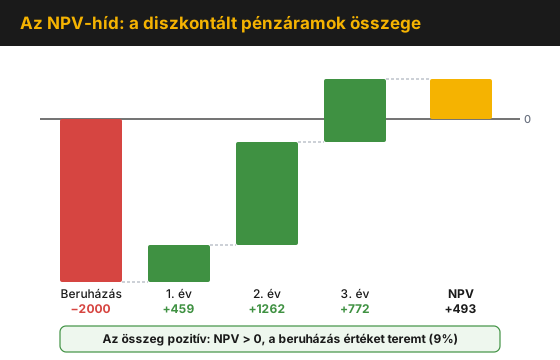
3. ábra — az NPV-híd: a negatív kezdeti beruházás és a pozitív, diszkontált éves pénzáramok összege a nettó jelenérték.
Az NPV a „helyes” mutató, ha a tőke nem korlátos: ezt kell maximalizálni. Egyetlen gyengéje, hogy nem viszonyítja a hasznot a projekt méretéhez.
Mi a belső megtérülési ráta (IRR) és a hurdle rate?
Szekció neve “Mi a belső megtérülési ráta (IRR) és a hurdle rate?”Az IRR az a diszkontráta, amelynél a projekt összes pénzáramának NPV-je pontosan nulla: az a hozam, amit a projekt önmagában termel, a tőkeköltségtől függetlenül. A fenti példa IRR-je 21%, ekkora rátán a +493-as NPV éppen nullára húzódik (4. ábra).
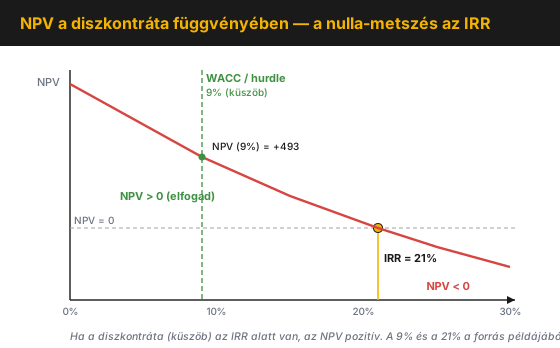
4. ábra — az NPV a diszkontráta növelésével csökken; a nulla-metszés az IRR, a WACC pedig a küszöb, amely alatt az NPV pozitív.
Az IRR-t a hurdle rate-hez, a minimálisan elfogadható megtérülési rátához méred (szinonimája a MARR). Ami a hurdle alatt van, azt el kell vetni; de fordítva nem igaz: nem minden hurdle feletti projekt valósul meg, mert a tőke véges. Az IRR független a projekt méretétől, ezért látszólag jól rangsorol, de épp ez a csapdája is.
Van egy technikai buktatója is: ha a pénzáram előjele többször vált, a képletnek több megoldása lehet, és az IRR értelmezhetetlenné válik; ilyenkor az NPV a megbízható mutató.
Mi a megtérülési idő (payback) és a diszkontált payback?
Szekció neve “Mi a megtérülési idő (payback) és a diszkontált payback?”A megtérülési idő azt méri, mennyi idő alatt éri el a halmozott pénzáram a nullát. Az egyszerű payback a nem diszkontált pénzárammal számol: a példában a −2000 az első évi +500 és a második évi +1500 után éri el a nullát, tehát a payback 2 év. A diszkontált payback ugyanezt diszkontált pénzárammal nézi, ezért mindig hosszabb, de valósághűbb.
A payback gyors, szemléletes, jó közelítő mérője a kockázatnak és a likviditásnak. De két dolgot nem lát: az időzítést (az egyszerű változat) és a megtérülés utáni pénzáramot (mindkettő). Ezért önmagában soha nem dönthet, csak a többi mutató mellé kerül.
Miért a WACC a diszkontráta?
Szekció neve “Miért a WACC a diszkontráta?”Mert a tőkének, amiből a beruházást finanszírozzák, ára van, és a diszkontrátának ezt kell tükröznie. A súlyozott átlagos tőkeköltség (weighted average cost of capital, WACC) az a minimális hozam, amit a vállalatnak el kell érnie a hitelezői és a tulajdonosai kiszolgálásához. Ez a küszöb, amely alatt az NPV negatív.
WACC = (saját tőke aránya × a saját tőke költsége) + (hitel aránya × a hitel költsége × (1 − adókulcs))
A hitel részét azért csökkenti az adópajzs (1 − adókulcs), mert a kamat adóból leírható. A WACC-ból jön a tőketerhelés (capital charge): a lekötött tőke × WACC a finanszírozás éves költsége. Egy projekt akkor teremt értéket, ha a hozama e küszöb fölött van.
A módszerek összehasonlítása — melyiket mikor?
Szekció neve “A módszerek összehasonlítása — melyiket mikor?”Nincs egyetlen „legjobb” mutató: mind mást mér, és a helyes választás a döntés jellegétől függ. Az alábbi mátrix öt módszert vet össze aszerint, diszkontálnak-e, mérettől függetlenek-e, mi a döntési szabályuk.
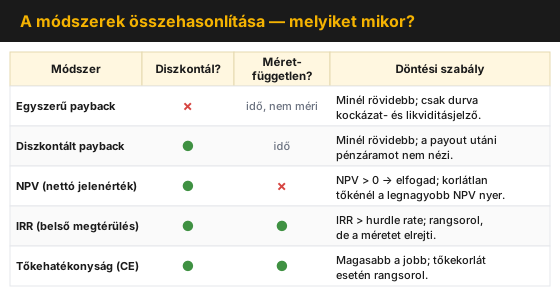
5. ábra — a módszerek összehasonlító mátrixa.
A payback időben mér, de az egyszerű változat nem diszkontál; az NPV diszkontál és dönt, de méretfüggő; az IRR mérettől független, csak a méretet elrejti. A tőkehatékonyság (capital efficiency, CE) a projekt NPV-jét viszonyítja a beruházás jelenértékéhez: megmondja, egységnyi lekötött tőke mennyi értéket teremt (egy tanpéldában 50-es NPV / 104,9 beruházás = 47,7%). Ez ott erős, ahol az NPV gyenge: tőkekorlát esetén rangsorol. Az NPV mondja meg, megéri-e, a CE azt, melyik éri meg jobban.
Mit látsz ebből a vezetői riportban?
Szekció neve “Mit látsz ebből a vezetői riportban?”A beruházás nem a döntéssel ér véget: a vezetői riportban követed, hogy a papíron ígért érték megvalósult-e. Négy sor, amelyre az üzemi vezetőnek is rálátása van.
| Amit a riportban látsz | Mi mozgatja | Mit tudsz vele kezdeni |
|---|---|---|
| jóváhagyott CAPEX vs. tény | az előterjesztés beruházásbecslése | a csúszást és a túllépést korán jelzed, mielőtt a megtérülést eszi |
| hurdle rate (WACC) | a vállalati tőkeköltség | ez a küszöb, ami alá a projekt IRR-je nem mehet |
| tény vs. terv megtérülés (utólagos értékelés) | a beindulás utáni valós pénzáram | tanulságot adsz a következő előterjesztéshez |
| érzékenységi sáv | nyersanyagár, kapacitás, beruházási költség | tudod, melyik feltevés borítja a döntést |
A szabály: a jóváhagyás előtti becslést a beindulás után szembesítsd a ténnyel (post-audit); így zárul a kör, amit az előterjesztés nyitott.
Folyamatipari és biztonsági kontextus
Szekció neve “Folyamatipari és biztonsági kontextus”A folyamatiparban a beruházásértékelés a fejlesztési kapuk (gate, beruházási előterjesztés) döntési kerete: egy új üzem, kapacitásbővítés vagy szűkkeresztmetszet-oldás (debottlenecking) NPV-vel és IRR-rel áll vagy bukik. Négy sajátosság:
- Élettartam-költség (life cycle cost): DCF az eszköz teljes életére, a beruházás, az energia, a karbantartás és a leszerelés diszkontált összege.
- Értékcsökkenés: a leírási mód az adóalapon át alakítja a nettó, adózott pénzáramot.
- Érzékenységvizsgálat: a nyersanyagár, a kapacitás és a beruházási költség változtatása mutatja, mennyire robusztus a döntés.
- Növekményelemzés (incremental economics): alternatíváknál a különbségeket, és az éves fogyasztásváltozást nézd, ne az egységnyit.
A tanúsított biztonsági és jogszabályi projektek a hurdle rate alatt is megvalósulnak (lásd lentebb, „Mikor NE használd?“, és megbizhatosag-kozpontu-tervezes): ott a DCF nem a „megéri-e”, hanem a „melyik a legolcsóbb megfelelő megoldás” kérdésre válaszol.
Bevezetés a gyakorlatban
Szekció neve “Bevezetés a gyakorlatban”Hét lépésben végigviszed egy fejlesztés értékelését:
- Rajzold fel a cash flow diagramot, az elsüllyedt költséget kizárva.
- Nettózd az évenkénti pénzáramot: haszon mínusz működési költség, adózás és értékcsökkenés hatásával.
- Válaszd ki a diszkontrátát: a tőkeköltséget (WACC), és írd oda, mekkora.
- Diszkontáld és összegezd: számold ki az NPV-t a diszkontfaktorokkal.
- Számold ki az IRR-t és a paybacket a rangsorhoz és a kockázat megítéléséhez.
- Futtass érzékenységet: nézd, hol fordul negatívba az NPV.
- Hozd meg a döntést az NPV-vel, mellé az IRR-rel és a paybackkel, tőkekorlátnál a tőkehatékonysággal rangsorolva.
Gyakorlati rész: számold ki magad
Szekció neve “Gyakorlati rész: számold ki magad”Kontraszt-workshop, párban. Értékeljetek egy fejlesztést először DCF nélkül (puszta „mennyi folyik vissza”), majd ugyanazt DCF-fel, 9%-on diszkontálva. A különbség megmutatja, mit torzít a diszkontálás elhagyása.
Alkalmazott feladat, egyedül. Két projekt közül az A IRR-je 17,9%, a B-é 36,6%. Számold ki mindkettő NPV-jét 9%-on és a tőkehatékonyságát, és döntsd el, melyiket választanád tőkekorlát mellett és miért.
Mérés és audit
Szekció neve “Mérés és audit”Egy értékelés akkor auditálható, ha a bemenete és a feltevései visszavezethetők:
| Ellenőrzési pont | Mit nézel | Miért |
|---|---|---|
| Cash flow diagram teljessége | minden költség/haszon a helyén | hiányos diagramból hibás NPV |
| Elsüllyedt költség | kizárták-e a nulla idő előtti kiadást | ne torzítsa a döntést a múlt |
| Időzítési konvenció | egységes-e (év eleje / közepe / vége) | a konvenció önmagában hat az NPV-re |
| Diszkontráta | a tőkeköltség-e, kiírva | rossz ráta rossz döntés |
| Érzékenység | lefuttatták-e a kulcsfeltevésekre | a robusztusság a kockázat mértéke |
A legjobb tanulóeszköz egy egyszerű, márkamentes NPV/IRR/payback-tábla: a pénzáramokat évenként beírod, a diszkontfaktort a rátából számolod, és a tábla kiadja a három mutatót.
Gyakori hibák
Szekció neve “Gyakori hibák”- Elsüllyedt költség beszámítása. Miért baj: a múltbeli kiadás nem befolyásolja a jövő pénzáramait. Helyette: csak a nulla idő utáni, döntéstől függő pénzárammal számolj.
- Nem diszkontált payback alapú döntés. Miért baj: nem látja az időzítést és a megtérülés utáni pénzt. Helyette: a payback kockázatjelző, dönteni az NPV-vel dönts.
- IRR-rangsor a méret nélkül. Miért baj: a legmagasabb IRR gyakran egy kicsi projekté, kevés teremtett értékkel. Helyette: NPV-vel és tőkehatékonysággal rangsorolj.
- Egységnyi (nem éves) fogyasztásváltozás növekményelemzésnél. Miért baj: eltérő termelési szintnél hibás. Helyette: a teljes éves fogyasztások különbségével számolj.
- Kiíratlan diszkontráta. Miért baj: az NPV érzékeny a rátára, és összemérhetetlen lesz. Helyette: a tőkeköltséget használd, és írd oda, mekkora.
- Egyfeltevéses modell. Miért baj: „szemét be, szemét ki” — szép NPV rossz bemenetből semmit sem ér. Helyette: futtass érzékenységet.
Mikor NE használd?
Szekció neve “Mikor NE használd?”A DCF erős, de nem minden döntésre való. Négy helyzet, ahol óvatosan bánj vele:
| Helyzet | Miért nem elsősorban ez | Mi a helyes válasz |
|---|---|---|
| Tanúsított biztonsági / jogszabályi projekt | a kockázatot nem a megtérülés árazza | kötelező-beruházás logika, legolcsóbb megfelelő megoldás |
| Többszörös előjelváltású pénzáram | az IRR-nek több megoldása lehet | NPV és érzékenység, IRR nélkül |
| Nagyon bizonytalan, távoli előrejelzés | a hiba nagy, a diszkontálás nem menti meg | forgatókönyv- és reálopciós szemlélet (opcioertekelo-matrix) |
| Napi, műszakszintű optimalizálás | a DCF projektléptékű | operatív mutatók, profit-per-hour |
Ökölszabály: a DCF megmondja, hogy egy fejlesztés a tőkeköltségén felül megtérül-e, de nem dönt ott, ahol a döntést a kockázat, a jogszabály vagy a stratégia szabja meg. Döntés-előkészítő keret, nem befektetési tanács.
Vidd haza (kulcsok)
Szekció neve “Vidd haza (kulcsok)”- Mindig cash flow diagrammal kezdd, és zárd ki az elsüllyedt költséget.
- Diszkontálj a tőkeköltséggel, és írd oda a rátát a szám mellé.
- Az NPV dönt, az IRR és a payback árnyal: a pozitív NPV a küszöb.
- Rangsornál nézd a méretet: a legmagasabb IRR nem a legnagyobb érték; tőkekorlátnál a tőkehatékonyság segít.
- Futtass érzékenységet: a robusztusság többet mond, mint egyetlen szép szám.
Önteszt
Szekció neve “Önteszt”- Egy projekt pénzárama: 0. év −1000, 1. év +600, 2. év +600. Mekkora az egyszerű (nem diszkontált) megtérülési idő?
- Miért lehet, hogy a magasabb IRR-ű projekt helyett a másikat választod?
- Egy fejlesztés IRR-je 12%, a vállalati tőkeköltség 9%. Elfogadható-e a projekt, és mit mutat ilyenkor az NPV előjele?
Válaszkulcs: 1) −1000 + 600 = −400 az első év után, a második 600-ból még 400 kell, tehát a payback nagyjából 1,7 év. · 2) Mert az IRR elrejti a méretet: a kisebb, magasabb IRR-ű projekt kevesebb NPV-t teremthet, mint a nagyobb, alacsonyabb IRR-ű; tőkekorlátnál a tőkehatékonyság dönt. · 3) Igen: az IRR (12%) a tőkeköltség (9%) felett van, tehát a 9%-on számolt NPV pozitív.
Hogyan jelenik meg a digitális gyakorlatban?
Szekció neve “Hogyan jelenik meg a digitális gyakorlatban?”A beruházásértékelés a bemenetén áll vagy bukik: a haszon-becslés annyit ér, amennyire visszavezethető a keletkezés helyén rögzült üzemi adatig.
| Fogalom | Digitális megvalósítás | Mit ad |
|---|---|---|
| Cash flow bemenete | üzemi hozam-, veszteség- és leállásadat időbélyeggel | a haszon-becslés visszavezethető forrása |
| Beruházás-nyilvántartás | projektenkénti CAPEX és pénzáram strukturáltan | egységes, összevethető NPV/IRR |
| Érzékenység | a kulcsfeltevések paraméterezhető modellje | a robusztusság gyors újraszámolása |
| Auditálhatóság | bizonylat és időbélyeg minden bemenethez | ellenőrizhető business case |
Kapcsolat az OPEREX-hez (műszaknapló)
Szekció neve “Kapcsolat az OPEREX-hez (műszaknapló)”Egy fejlesztés haszon-oldala akkor védhető meg egy beruházási kapunál, ha van mögötte üzemi adatsor. Egy digitális műszaknapló (OPEREX) a hozamot, a veszteséget és a leállást műszakonként rögzíti, felelőssel és időbélyeggel; ebből a fejlesztés éves pénzárama, a DCF bemenete a havi zárástól függetlenül, auditálhatóan levezethető.
Terminológia (HU / EN / JP)
Szekció neve “Terminológia (HU / EN / JP)”| Magyar | English (kanonikus) | 日本語 |
|---|---|---|
| Beruházásértékelés | investment appraisal | 投資評価 |
| Pénz időértéke | time value of money | 貨幣の時間価値 |
| Diszkontált pénzáram (DCF) | discounted cash flow | 割引キャッシュフロー |
| Diszkontálás / diszkontfaktor | discounting / discount factor | 割引 / 割引係数 |
| Nettó jelenérték (NPV) | net present value | 正味現在価値 |
| Belső megtérülési ráta (IRR) | internal rate of return | 内部収益率 |
| Megtérülési idő | payback period | 回収期間 |
| Diszkontráta | discount rate | 割引率 |
| Tőkeköltség (WACC) | weighted average cost of capital | 加重平均資本コスト |
| Hurdle rate (MARR) | hurdle rate / minimum acceptable rate | ハードルレート |
| Tőkehatékonyság | capital efficiency | 資本効率 |
| Elsüllyedt költség | sunk cost | 埋没費用 |
Mi a különbség az NPV és az IRR között?
Az NPV a diszkontált pénzáramok összege pénzben kifejezve: megmondja, mennyi értéket teremt a projekt a tőkeköltségen felül. Az IRR ugyanezt a hozamot százalékban adja: az a diszkontráta, ahol az NPV nulla. Az NPV dönt, az IRR rangsorol, de a méretet elrejti.
Mi számít jó megtérülési időnek?
Nincs univerzális szám: a payback a kockázatot és a likviditást jelzi, nem az értéket. A rövidebb megtérülés kisebb kockázatot jelent, de a döntést az NPV-re kell alapozni, mert a payback nem látja az időzítést és a megtérülés utáni pénzáramot.
Honnan jön a diszkontráta?
A tőkeköltségből. A súlyozott átlagos tőkeköltség (WACC) a saját tőke és a hitel költségének súlyozott átlaga, az adópajzzsal korrigálva. Ez az a minimális hozam, amit el kell érni; ez alatt az NPV negatív.
Kapcsolódó fogalmak
Szekció neve “Kapcsolódó fogalmak”penzugyi-teljesitmenymutatok | mukodotoke-penzkonverzios-ciklus | koltsegszerkezet-fedezet | harom-penzugyi-kimutatas | penzugyi-vs-vezetoi-riport | opcioertekelo-matrix | profit-per-hour | eszkozgazdalkodas-iso-55000 | megbizhatosag-kozpontu-tervezes
Következő lépés
Szekció neve “Következő lépés”Innen érdemes tovább menned, ebben a sorrendben:
- penzugyi-teljesitmenymutatok — az egyperiódusú értékteremtés-teszt (hozam a tőkeköltség felett), aminek a DCF a többperiódusú változata.
- mukodotoke-penzkonverzios-ciklus — miért lekötött tőke a készlet és a kintlévőség, és hogyan terheli a tőkeköltség.
- opcioertekelo-matrix — hogyan dönts nagy bizonytalanság mellett, amikor a merev DCF már kevés.
Hivatkozások / További olvasnivaló
Szekció neve “Hivatkozások / További olvasnivaló”- Abol Ardalan: Economic and Financial Analysis for Engineering and Project Management. Technomic Publishing, 2000 (ISBN 1-56676-832-2).
- Franklin J. Stermole & John M. Stermole: Economic Evaluation and Investment Decision Methods. Investment Evaluations Corporation.
- IAS 36 — Impairment of Assets (IASB) — az eszközérték-vesztés a várható jövőbeli pénzáram jelenértékén.