Költségszerkezet és fedezeti pont
≈ 14 perc olvasás · 2866 szó
Elutazol egy hétre. A lakbér, a biztosítás és az előfizetések ugyanúgy lemennek a számládról, a benzinre és az ebédre viszont nem költöttél semmit. Ez a két költségfajta közötti különbség, és egy üzemben ugyanígy működik: az egyik akkor is fizetendő, ha egyetlen tonna sem készül el, a másik csak termeléskor keletkezik. Nézzük meg, mit jelent a fix és a változó költség, és hogyan lesz belőlük fedezet (contribution) és fedezeti pont (break-even point).
A fedezet a nettó árbevétel és a változó költségek különbsége, vagyis az az összeg, ami a fix költségek fedezésére marad. A fix költség nulla kibocsátásnál is fizetendő, a változó a mennyiséggel arányosan mozog. A fedezeti pont az a mennyiség, ahol az árbevétel épp fedezi az összes költséget: a fix költséget az egységre jutó fedezettel elosztva kapod meg. Ez a híd a napi üzemi mennyiség és a pénzügyi kimutatások között.
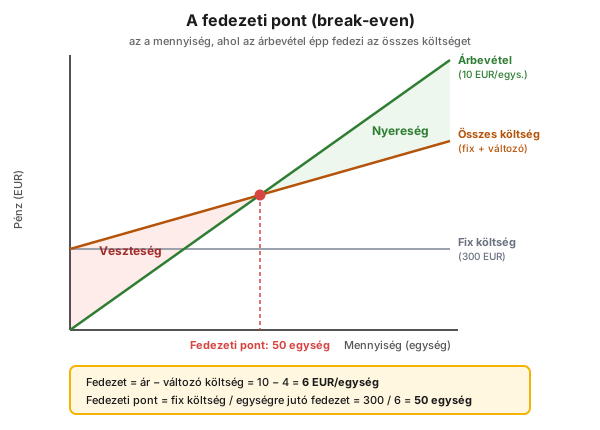
1. ábra — a fedezeti pont: a metszéspont alatt veszteség, fölötte nyereség. A 300 EUR fix költség illusztratív.
Kinek szól?
Szekció neve “Kinek szól?”Azoknak, akik nem pénzügyesként is számokkal érvelnek: üzemvezető · műszakvezető · technológus · karbantartás-vezető · energetikus · Lean/CI-koordinátor · beruházási mérnök · controlling-partner.
Tanulási célok
Szekció neve “Tanulási célok”A cikk elolvasása után képes leszel:
- osztályozni egy költségtételt három független vágás szerint (fix vagy változó, közvetlen vagy közvetett, befolyásolható vagy nem);
- kiszámolni egy termék fedezetét, fedezeti hányadát és fedezeti pontját;
- egy javítási ötletet a helyes költségbázissal pénzre fordítani, és megmondani, mikor nem használható a fedezetszemlélet.
A lényeg
Szekció neve “A lényeg”- Fix költség: nulla kibocsátásnál is fizetendő (bérleti díj, adminisztratív bér, biztosítás, értékcsökkenés).
- Változó költség: a mennyiséggel arányosan mozog (alapanyag, energia, szállítás, vegyszer, csomagolás).
- Fedezet = nettó árbevétel − változó költségek. Az egyes termékek nyereségességének legegyszerűbb mércéje.
- A nyereség feltétele, hogy a fedezet meghaladja a fix költséget. A fedezet önmagában nem nyereség.
- Az egységre jutó fix költség a mennyiséggel csökken, ezért drágul minden tonna terhelés-visszavételnél. Hosszú távon minden költség változó.
- A döntéshez a marginális, nem az átlagos költség kell. Ez a fedezetszámítás visszatérő hibája.
Miért drágul minden tonna, ha visszaveszed a terhelést?
Szekció neve “Miért drágul minden tonna, ha visszaveszed a terhelést?”Mert a fix költség nem tud veled együtt lassulni: az összeg ugyanaz, csak kevesebb egységre oszlik. Fordítva is igaz, de nem korlátlanul: a fajlagos csökkenésnek a kapacitásnál vége, ezért van a méretgazdaságosságnak optimuma (ideális üzemméret).
Egy fejlesztési programban egy 18 százalékos teljesítménynövekedés 18 százalékkal csökkentette az egységre jutó fix költséget: ugyanannyi kibocsátáshoz hetente egy nappal kevesebb üzemidő kellett. A másik tét a számítási hiba: egy energia-hatékonysági csomag hasznát súlyozott éves átlagáron számolták, a nem megtakarítható fix költséggel együtt; egy erőmű nélküli forgatókönyvben ez a módszer körülbelül 20 százalékkal túlbecsülte volna a gőzmegtakarítás hasznát.
Mi a fix és mi a változó költség?
Szekció neve “Mi a fix és mi a változó költség?”A két kategória a mennyiségre adott válaszban különbözik.
| Fix költség | Változó költség | |
|---|---|---|
| Tipikus tételek | bérleti díj, adminisztratív bér, biztosítás, értékcsökkenés | alapanyag, energia, szállítás |
| Folyamatipari tételek | személyzet és felügyelet, karbantartás, fix közmű, labor, üzemi általános, ingatlanadó | katalizátor és vegyszer, közmű, csomagolás, futó royalty |
| Viselkedés | az egységre jutó összeg a mennyiséggel csökken | az egységre jutó összeg állandó |
Két kitétel nélkül a definíció félrevezető.
Az első: a fix költség csak adott időhorizonton fix. Hosszú időszakon minden költség változóvá válik: a szerződések lejárnak, a létszám átalakítható, az eszköz eladható. Ezért sorolja a folyamatipari beruházás-értékelés a kezelői bért a fix költségek közé, egy mérnöki gazdaságtan tankönyv viszont a munkaerőt változónak: a besorolás az időhorizontból és a szerződéses konstrukcióból következik.
A második: a fix költség nem azonos az elkerülhetetlennel. Egy üzemben éjjel-nappal tartottak laboránsi kapacitást egy szennyeződés-vizsgálatra, holott a terméket dedikált, tiszta tartálykocsikban szállították. Öt ember kellett hozzá, fejenként évi 100 ezer dollár fölötti pénzköltséggel, egy olyan hiba keresésére, amely soha nem fordult elő. A vizsgálatot ötven éve, közös tartálykocsik idején vezették be, és soha nem nézték felül.
Hány vágás van egy költségen?
Szekció neve “Hány vágás van egy költségen?”Három, és mind független a másik kettőtől. Aki csak a fix-változó vágást ismeri, összekeveri a közvetlen költséget a változóval.
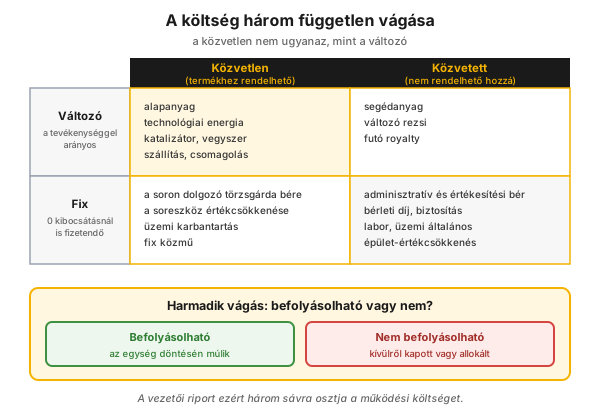
2. ábra — a három vágás: fix vagy változó, közvetlen vagy közvetett, befolyásolható vagy nem.
- Fix vagy változó — a mennyiségre adott válasz szerint.
- Közvetlen vagy közvetett — a közvetlen költség konkrét termékhez rendelhető (alapanyag), a közvetett nem (az épület bérleti díja).
- Befolyásolható vagy nem — a vezetői riport a működési költséget változó, mennyiségtől független és nem befolyásolható részre bontja, költségtípusonként.
A gyakorlati haszon a harmadikból jön: a riportnak azt a felét vitasd, amelyikre ráhatásod van. Egy költségcsökkentési program a fix költséget blokkokra bontja, és csak a számottevő alkategóriákra szervez ötletgeneráló műhelyt.
Hogyan számolod ki a fedezetet és a fedezeti pontot?
Szekció neve “Hogyan számolod ki a fedezetet és a fedezeti pontot?”Két képlet: fedezet = nettó árbevétel − változó költségek, és fedezeti pont = fix költség / egységre jutó fedezet.
A fedezet-lépcső
Szekció neve “A fedezet-lépcső”A fedezet egy lépcső egyik foka. Ha a nettó árbevételből csak az alapanyagot vonod le, hozzáadott értéket kapsz, az összes változó költség levonása után fedezetet, a fix költség levonása után EBITDA-t.
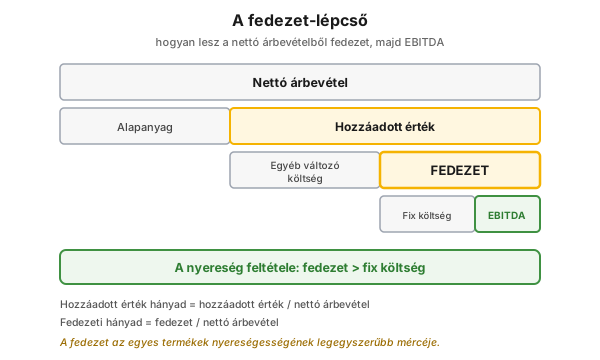
3. ábra — a fedezet-lépcső és a nyereség feltétele.
Minden fokhoz tartozik egy hányad is, mert az abszolút szám két eltérő méretű terméknél nem összevethető: a hozzáadott érték hányad és a fedezeti hányad (contribution margin) a nettó árbevételre vetít.
A fedezeti pont levezetése
Szekció neve “A fedezeti pont levezetése”Vegyünk egy terméket 10 EUR egységre jutó árbevétellel és 4 EUR változó költséggel: a fedezete 6 EUR/egység, a fedezeti hányada 60%. Ha a fix költség 300 EUR (illusztratív érték), a fedezeti pont 300 / 6 = 50 egység. Az 1. ábra ugyanezt rajzolja ki: a meredekebb árbevétel-egyenes az 50. egységnél vágja el az összes költséget.
Melyik árral számolj?
Szekció neve “Melyik árral számolj?”Az ár oldali párja a minimális eladási ár: mennyi az a legkisebb ár, amely adott diszkontráta (jellemzően 9%) mellett minden termelési és tőkeköltséget megtérít? Ez a netback ár, nem piaci ár, hanem döntési küszöb. Küszöb, de nem rangsor: az inflációt figyelmen kívül hagyja, és nem mond semmit a projekt vonzerejéről. Az árforrás sem mindegy:
| Ártípus | Mit jelent | Gazdasági értékelésre |
|---|---|---|
| netback ár | minden termelési és tőkeköltséget megtérítő minimális eladási ár | igen, küszöbként |
| racionális ár | hipotetikus ár, az értéklánc minden lépésének költségével | igen, hosszú távra |
| féléves működési terv ára | rövid távú, hónapról hónapra változó becslés | igen, havi optimalizálásra |
| transzferár | vállalaton belüli egységek közötti, tárgyalt ár | nem |
| éves tervár | költségvetéshez használt, telephelyenként eltérő ár | nem |
A kőolaj-feldolgozásban a küszöb láncként jelenik meg: a bruttó termékértékből (gross product worth) a változó feldolgozási költséget levonva üzemkapui érték, abból a fuvart levonva netback érték, a nyersanyagárat is levonva netback marzs. A kérdés ugyanaz: járassuk-e az üzemet, vagy vegyünk terméket a piacról?
Miért nem ugyanannyit ér a következő tonna?
Szekció neve “Miért nem ugyanannyit ér a következő tonna?”Mert ha a fix költséget a már megtermelt mennyiség kifizette, a következő egység fedezetéből szinte az egész nyereség lesz. A szűk keresztmetszet feloldása utáni többlet a legnyereségesebb termelés, amit egy üzem előállít:
| Tétel ($/egység) | Szűk keresztmetszettel | A feloldás után, az inkrementális mennyiségre | Változás |
|---|---|---|---|
| Eladási ár | 200 | 200 | — |
| Alapanyagköltség | 100 | 100 | — |
| Változó költség | 20 | 20 | — |
| Fix költség | 60 | 0 | −60 |
| Nyereség | 20 | 80 | négyszeres |
A fix költség nem tűnt el, csak már fedezett: az épület, a rezsi és a vezetői létszám nem nő attól, hogy gyorsabban jár a sor, tehát az inkrementális fix költség nagyon alacsony. Ezért térül meg olyan gyorsan egy átállítás-rövidítés vagy egy OEE-javítás.
Miből áll egy folyamatipari üzem költsége?
Szekció neve “Miből áll egy folyamatipari üzem költsége?”Egy összefüggő azonosságból: nettó pénzáram = bruttó bevétel − változó költségek − fix költségek − tőkeköltségek − adók.
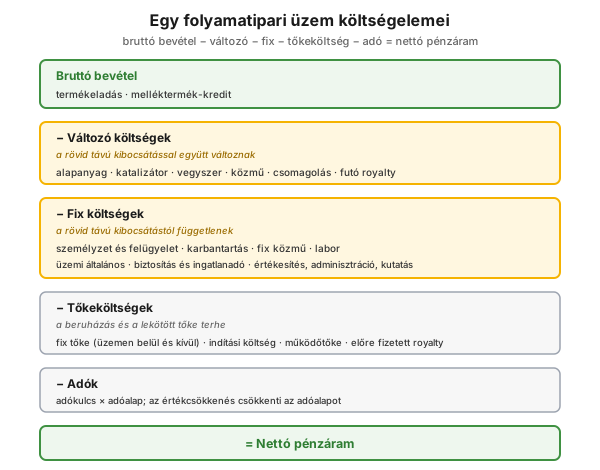
4. ábra — a termelési költség elemei a bruttó bevételtől a nettó pénzáramig.
A változó költségek a kibocsátással mozognak: alapanyag, katalizátor és vegyszer, közmű, csomagolás, futó royalty. A fix költségek ettől függetlenek: személyzet, karbantartás, fix közmű, labor, üzemi általános, biztosítás és ingatlanadó, értékesítés, adminisztráció, kutatás. Korai fázisban ökölszabállyal becslik őket; a számok az 1990-es évek eleji üzemi költség-kimutatásokra épülő nagyságrendek:
| Fix költségtétel | Becslési ökölszabály |
|---|---|
| Éves személyi költség | 17 700 × kezelői órabér × kezelő/műszak |
| Karbantartás (üzemhatáron kívül, OSBL) | az OSBL-tőke ~2%-a évente, kétharmada bér, egyharmada anyag |
| Fix közmű | a változó közműköltség ~25%-a (bizonyos tételek nélkül) |
| Labor | a kezelői és felügyeleti bér ~30%-a |
| Üzemi általános | az előző négy fix tétel ~40%-a |
| Ingatlanadó / biztosítás | a teljes fix tőke 0,6% / 0,1%-a évente |
A hozzá tartozó tőkeköltség-becslés pontossága osztályozott: a nagyságrendi ±40%, a legrészletesebb ±10%. Egy ±40%-os becslésre nem építs tizedesjegyig pontos megtérülést.
Mit látsz ebből a vezetői riportban?
Szekció neve “Mit látsz ebből a vezetői riportban?”| Riportsor | Mi mozgatja | Mit tudsz vele kezdeni |
|---|---|---|
| fedezet (Ft/t vagy %) | termékmix, terhelés, fajlagos felhasználás | melyik terméket érdemes futtatni szűk kapacitáson |
| változó költség | alapanyag, energia, vegyszer | a fajlagosok szórása: hol megy el a pénz |
| fix költség | létszám, karbantartás, általános | terheléscsökkentésnél nem követi a volument |
A szabály: terhelés-döntésnél a fedezetet nézd, ne a fajlagos önköltséget, mert az a fix költség szétosztásától romlik. A sávok üzemi olvasata a vezetői riport cikkben van.
Folyamatipari és biztonsági kontextus
Szekció neve “Folyamatipari és biztonsági kontextus”A folyamatipar költségszerkezete három ponton tér el a gyártóipari átlagtól, és mindhárom a fix oldalt hizlalja.
Tőkeintenzitás. A nagy eszközpark miatt az értékcsökkenés súlya nagy, ez pedig fix költség, ráadásul nem pénzmozgás. A fenti képletből következik: magas fix hányad mellett magas a fedezeti mennyiség is.
Nagy készlet. A lekötött készlet tartása pénzbe kerül, hüvelykujjszabályként a termékérték nagyjából 25 százaléka évente, a leépítése pedig ismétlődő tőkeköltség-megtakarítást és egyszeri pénzhatást is ad. A számpélda a mukodotoke-penzkonverzios-ciklus cikkben van.
Nagyleállás. A nagyjavítás költségét jellemzően aktiválják, és a következő ciklus alatt írják le. A halasztás szépíti a költségsort, és előre görgeti a kockázatot.
Hogyan fordítasz egy üzemi javítást fedezetre?
Szekció neve “Hogyan fordítasz egy üzemi javítást fedezetre?”Hét lépés, ebben a sorrendben:
- Határozd meg a mennyiségi vagy fogyasztási hatást természetes mértékegységben (tonna, üzemóra, GJ, munkaóra). Ezt az üzem tudja, a controlling nem.
- Válaszd ki a helyes költségbázist: a marginális szolgáltató változó költségét, nem a súlyozott átlagárat.
- Szorozd meg az egységre jutó fedezettel. A visszanyert mennyiség potenciálja a fedezet és az elveszett közvetlen költség összege: 1 000 tonna 170 EUR/t fedezettel és 90 EUR/t közvetlen költséggel évi 260 ezer EUR (illusztratív).
- Döntsd el, melyik közvetlen költségtétel számít bele: csak az, amely újrafeldolgozáskor nem nyerhető vissza, illetve amely időalapon fogy.
- Válaszd szét az egyszeri és az ismétlődő hatást. Egy készletleépítés mindkettőt adja; ne add össze őket.
- Számolj éves fogyasztás-változással, ne fajlagossal. Eltérő termelési szintnél a fajlagos különbség hibás.
- Vezesd át az eredménykimutatás sorára. Ha a szám nem köthető sorhoz, nem haszon, csak remény.
Gyakorlati rész: két termék fedezete
Szekció neve “Gyakorlati rész: két termék fedezete”Egy bevált műhelygyakorlat két termékkel dolgozik.
1. rész (számolás). Adott két termék nettó árbevétele, alapanyagköltsége és további változó költsége. Számold ki mindkettőre a hozzáadott érték hányadot és a fedezeti hányadot, majd a kettő összegére a vállalati szintet. Kérdés: melyik termék fedez arányosan több fix költséget?
2. rész (összevetés). Vesd össze egy másik vállalat mutatóival: amelyik arányosan több fix költséget fedez, annak nyereségesebbek a termékei. A csapda: kérdezzétek meg a végén, érdemes-e ezek alapján a másik vállalatba beruházni. A helyes válasz: egyetlen mutató alapján nem lehet dönteni, további elemzés kell.
Házi feladat. Vezess végig a hét lépésen egy javítási ötletet a saját területedről: a mennyiségi hatás, a költségbázis, az egyszeri és ismétlődő hatás külön, és az érintett eredménykimutatás-sor.
Mérés és audit: mit ellenőrizz egy fedezetszámításban?
Szekció neve “Mérés és audit: mit ellenőrizz egy fedezetszámításban?”| Ellenőrző kérdés | Mit keresel |
|---|---|
| Melyik költségbázis? | marginális változó költség, nem átlag; melyik szolgáltatóé |
| Milyen időhorizont? | a „fix” tételek fixek-e a vizsgált időszakban |
| Van-e kapacitás-korlát? | a mennyiség belül van-e a jelenlegi kapacitáson |
| Egyszeri vagy ismétlődő? | a kettő szétválasztva, nem összeadva |
| Ki fogadta el a számot? | a controlling-partner megnevezve, dátummal |
A fedezeti hányad és a kapacitáskihasználás együtt kerüljön a teljesítménytáblára; a definíciók fegyelmét a KPI-definíció, a vitát a teljesítmény-dialógus adja.
Gyakori hibák
Szekció neve “Gyakori hibák”- Súlyozott átlagáron számolt megtakarítás. Miért baj: az átlagárba beépül a nem megtakarítható fix költség, és felfelé csúszik a haszon. Helyette: a marginális szolgáltató változó költsége.
- A fedezet nyereségként olvasása. Miért baj: nyereség csak a fix költség fölött van. Helyette: írd ki a fedezeti feltételt is.
- Allokált közvetett fix költség „megtakarítása”. Miért baj: az átterhelés nem szüntet meg valós költséget. Helyette: csak azt írd megtakarításnak, ami megszűnik.
- Elsüllyedt költség (sunk cost) bevonása. Miért baj: a már elköltött pénz nem tartozik az elemzésbe, mégis gyakran ez tartja életben a rossz projektet.
- A fix költség örökre fixnek hitt kezelése. Miért baj: évekig fizetsz felesleges kapacitást. Helyette: időhorizontot rendelj minden fix tételhez.
- Belső elszámoló- vagy transzferáron végzett értékelés. Miért baj: tárgyalás eredménye, nem gazdasági valóság. Helyette: piaci vagy marginális áron értékelj.
Mikor NE használd? (a fedezetszemlélet korlátai)
Szekció neve “Mikor NE használd? (a fedezetszemlélet korlátai)”A fedezet a rövid távú, kapacitáson belüli döntések erős eszköze. Négy helyzetben rossz válasz.
| Helyzet | Miért nem a fedezet | Mi a helyes válasz |
|---|---|---|
| Hosszú távú árazás, beruházás-döntés | hosszú távon minden költség változó; a fedezetben nincs benne a fix és a tőkeköltség | teljes önköltség, netback ár, diszkontált pénzáram |
| Kapacitáson túli mennyiség | a kapacitás fölött lépcsősen új fix költség jelenik meg | újraszámolás az új kapacitásra |
| Közös szűk keresztmetszet | nem a legnagyobb fedezeti hányad a jó rangsor, hanem a szűk erőforrás egységére eső fedezet | profit-per-hour szerinti optimalizálás |
| Biztonsági, környezetvédelmi beruházás | a megtérülési küszöb itt nem döntési kritérium | kockázat-alapú döntés, kockazatkezeles |
Ökölszabály: a fedezet a „mit csináljunk a jelenlegi eszközzel” kérdés eszköze; a „mit építsünk” kérdésre nem.
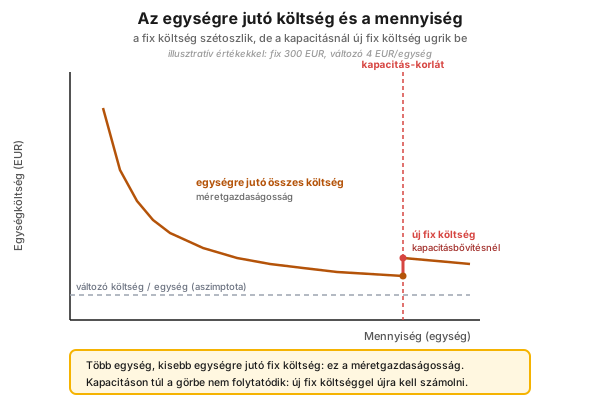
5. ábra — a kapacitásnál belépő új fix költség: itt ér véget a méretgazdaságosság egyszerű logikája.
Vidd haza (kulcsok)
Szekció neve “Vidd haza (kulcsok)”- Kérd el a fedezetet és a fix költséget külön. Egy javaslat, amiben csak az egyik szerepel, nem értékelhető.
- Nevezd meg a költségbázist a javaslatod első bekezdésében: marginális változó költség, melyik szolgáltatóé, melyik időszakra.
- Válaszd szét az egyszeri és az ismétlődő hatást. Az egyszeri pénzbeáramlás nem évi megtakarítás.
- Ellenőrizd a kapacitást, mielőtt extrapolálsz. A kapacitáson túl új fix költség lép be.
- A fix költségnél kérdezz rá az eredetére. A régen jó okkal bevezetett kapacitás gyakran évtizedekig éli túl az okát.
Önteszt
Szekció neve “Önteszt”- Egy termék ára 12 EUR/egység, változó költsége 7 EUR/egység, a fix költség 45 000 EUR. Mennyi az egységre jutó fedezet, a fedezeti hányad és a fedezeti pont?
- Egy energiamegtakarítás hasznát melyik költségbázissal számolnád, és miért nem az éves átlagárral?
- Mikor nem fix a fix költség? Adj két helyzetet, amelyben a besorolás megváltozik.
Válaszkulcs: 1) Fedezet = 5 EUR/egység; fedezeti hányad = 5 / 12 = 41,7%; fedezeti pont = 45 000 / 5 = 9 000 egység. · 2) A marginális szolgáltató változó költségével, mert az átlagár azt a fix költséget is tartalmazza, ami a megtakarítással nem szűnik meg. · 3) Hosszú időhorizonton és a kapacitás átlépésekor.
Hogyan jelenik meg a digitális gyakorlatban?
Szekció neve “Hogyan jelenik meg a digitális gyakorlatban?”A fedezetszámítás nem a képleten bukik el, hanem az adaton: mennyiség és fajlagos felhasználás nélkül a legjobb formula is becslés.
| A fedezetszámítás eleme | Digitális megvalósítás | Mit ad |
|---|---|---|
| Mennyiségi hatás | mennyiség- és állásidő-gyűjtés műszakonként | az alap nem emlékezetből jön |
| Off-spec és újrafeldolgozás | a nem specifikációs mennyiség strukturált rögzítése | eldönthető, melyik költség nyerhető vissza |
| Változó költség bázisa | fajlagos anyag- és energiafelhasználás mérése | a marginális bázis mérhető, nem feltételezett |
Kapcsolat az OPEREX-hez (műszaknapló)
Szekció neve “Kapcsolat az OPEREX-hez (műszaknapló)”A fedezetszámítás mennyiségi oldala műszakonként keletkezik: állásidő, off-spec mennyiség, energiafogyasztás, munkaóra, készletmozgás. Az OPEREX műszaknapló ezeket strukturáltan, dátumozva és felelőssel rögzíti, így egy javítás pénzhatása utólag is levezethető ugyanabból az adatból, amiből a napi döntések születtek.
Terminológia (HU / EN / JP)
Szekció neve “Terminológia (HU / EN / JP)”| Magyar | English (kanonikus) | 日本語 / megjegyzés |
|---|---|---|
| Fix (állandó) költség | fixed cost | 固定費 — nulla kibocsátásnál is fizetendő |
| Változó költség | variable cost | 変動費 — a mennyiséggel arányos |
| Fedezet | contribution | 限界利益 — árbevétel mínusz változó költség |
| Fedezeti hányad | contribution margin | fedezet / nettó árbevétel |
| Fedezeti pont | break-even point | 損益分岐点 |
| Hozzáadott érték | added value | nettó árbevétel mínusz alapanyagköltség |
| Bruttó fedezet | gross profit | árbevétel mínusz COGS |
| Netback ár | netback price | minden költséget megtérítő minimális ár |
| Transzferár | transfer price | tárgyalt belső ár; gazdasági értékelésre nem való |
Mi a fedezet, és miben más, mint a nyereség?
A fedezet a nettó árbevétel mínusz a változó költségek, vagyis ami a fix költségek fedezésére marad. Nyereség csak akkor keletkezik, ha a fedezet meghaladja a fix költséget, ezért a fedezet önmagában nem nyereség.
Hogyan számolom ki a fedezeti pontot?
Fix költség osztva az egységre jutó fedezettel. Ha az ár 10 EUR, a változó költség 4 EUR és a fix költség 300 EUR, az egységre jutó fedezet 6 EUR, a fedezeti pont pedig 50 egység.
Mi a különbség a fedezet és a bruttó fedezet között?
A fedezet a változó költségeket vonja le az árbevételből, a bruttó fedezet (gross profit) az eladott áruk közvetlen költségét, amely fix elemeket is tartalmaz. Ezért a bruttó fedezet nem használható fedezeti pont számítására.
Miért nem szabad átlagárral számolni egy megtakarítást?
Mert a súlyozott átlagárba beépül az a fix költség is, ami a megtakarítással nem szűnik meg, így a haszon felülbecsült lesz. A helyes bázis a marginális szolgáltató változó költsége.
Kapcsolódó fogalmak
Szekció neve “Kapcsolódó fogalmak”penzugyi-vs-vezetoi-riport | harom-penzugyi-kimutatas | profit-per-hour | oee | energia-koltseg-waterfall | termeleselszamolas-anyagmerleg | kpi-definicio | muda | smed | eszkozgazdalkodas-iso-55000
Következő lépés
Szekció neve “Következő lépés”- harom-penzugyi-kimutatas — hol jelenik meg a fedezet és a fix költség a pénzügyi táblákban.
- profit-per-hour — a fedezet mint optimalizálási célfüggvény, amikor a szűk keresztmetszet dönt.
- energia-koltseg-waterfall — a változó költség legnagyobb üzemi tétele, elemeire bontva.
Hivatkozások / További olvasnivaló
Szekció neve “Hivatkozások / További olvasnivaló”- Max S. Peters – Klaus D. Timmerhaus: Plant Design and Economics for Chemical Engineers. McGraw-Hill.
- AACE International Recommended Practice 18R-97: Cost Estimate Classification System for the Process Industries — a becslési pontossági osztályok szabványa.
- Eliyahu M. Goldratt – Jeff Cox: The Goal. North River Press, 1984 — a szűk keresztmetszet-szemlélet alapműve.
- IAS 2 Készletek (IFRS) — a fix általános költségek normál kapacitás alapú felosztása.