Működőtőke és pénzkonverziós ciklus
≈ 15 perc olvasás · 2927 szó
Az alapanyagot márciusban kifizetted, a terméket áprilisban leszállítottad, a számla 30 napra szól, a bérfizetés viszont minden hónap 5-én lemegy. Papíron kiváló hónapod volt, a bankszámlán mégis hetekig nincs meg a pénz, amit már megtermeltél. Ez a rés a működőtőke (forgótőke, working capital), időben mérve a pénzkonverziós ciklus, a zsargonban a cash-gap.
A működőtőke az a pénz, amit a napi működtetés köt le: a készlet és a vevőkövetelés összege, csökkentve a szállítói kötelezettséggel. A gyorsan pénzzé fordítható működési eszközöket és kötelezettségeket foglalja magába. Időben mérve ugyanez a pénzkonverziós ciklus (cash conversion cycle, cash-gap): készletnapok plusz vevőnapok mínusz szállítói napok. A rés alatt a vállalat saját forrásból finanszírozza a működését, és ennek a lekötött tőkének ára van, ami az eredményben nem jelenik meg.
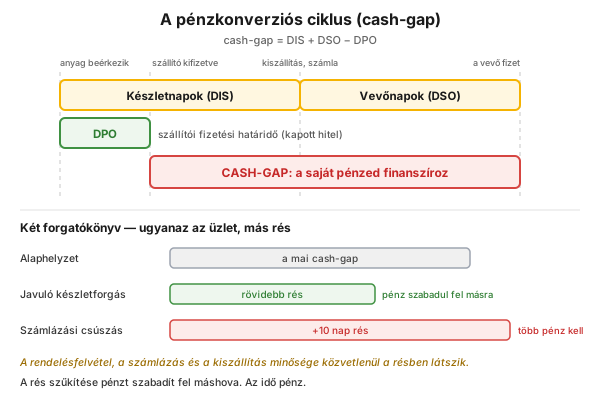
1. ábra — a pénzkonverziós ciklus idővonala: a javuló készletforgás rövidíti, a csúszó számlázás nyújtja a rést.
Kinek szól?
Szekció neve “Kinek szól?”Azoknak, akik nem pénzügyesként hoznak tőkét lekötő döntést: üzemvezető · műszakvezető · technológus · termeléstervező · karbantartás-vezető · raktáros · beszerző · projektvezető · Lean/CI-koordinátor.
Tanulási célok
Szekció neve “Tanulási célok”A cikk elolvasása után képes leszel:
- kiszámolni a területed három nap-mutatóját (DSO, DIS, DPO), a konvenciót kiírva;
- megmondani, mennyibe kerül nálad egy nap csúszás;
- felismerni a rejtett hitelt a számlázási átfutástól a biztonsági készletig;
- eldönteni, mikor nem szabad a cash-gapet tovább szűkíteni.
A lényeg
Szekció neve “A lényeg”- A működőtőke a működtetésbe ragadt pénz: készlet + vevőkövetelés − szállítói kötelezettség; napban mérve ez a cash-gap.
- A lekötött tőkének tőkeköltsége van, ami valós, de az eredménykimutatásban nem látszik.
- A rés java üzemi ügy: ciklushossz, készletszint, számlázási átfutás, lejárt tételek.
- A mérnök és a könyvelő máshogy definiálja, mindkettőnek igaza van.
- A fizetési határidő kamatmentes hitel, ezért árazni kell.
Miért számít? Nyereséges vagy, mégis elfogy a pénz
Szekció neve “Miért számít? Nyereséges vagy, mégis elfogy a pénz”Mert a nyereség és a pénz nem ugyanakkor keletkezik, és a fizetőképesség fogy el előbb. A klasszikus kockázat: a vállalat nyereséget termel, de nem termel pénzt. Ha a beszedés lassul, az nem a nyereségben, hanem a lekötött tőke növekedéseként jelenik meg, ahol senki nem keresi.
Mi a működőtőke? A mérnök és a könyvelő definíciója
Szekció neve “Mi a működőtőke? A mérnök és a könyvelő definíciója”Ugyanaz a tétel, két kérdésre: a mérnök azt kérdezi, mennyi anyag kell az üzem működéséhez, a könyvelő azt, mennyi pénzt köt le.
| A mérnök nézete | A könyvelő nézete | |
|---|---|---|
| Mi tartozik bele | minden tárolt anyag és a visszanyerhető eszközök | készlet + vevőkövetelés − szállítói kötelezettség + készpénz |
| Mikor keletkezik | induláskor befektetve, a projekt végén visszanyerve | állományként, minden fordulónapon |
| Mire használják | üzemtervezés, beruházási döntés | pénzügyi elemzés, likviditás, megtérülés |
A készpénz-tagot a konvenciók egy része beleszámítja, más része nem, és ugyanez áll az adóra: az elemzés jellegétől függ, ezért kell a képletet a szám mellé kiírni. A számviteli határvonalat a besorolási szabály húzza meg: egy tétel akkor forgó, ha a működési cikluson vagy tizenkét hónapon belül realizálódik, illetve szabad felhasználású pénzeszköz. A mérnöki és a pénzügyi szám ezért nem azonos: nem hiba, hanem más kérdés.
Hova kerül a működőtőke a mérlegben?
Szekció neve “Hova kerül a működőtőke a mérlegben?”A gazdasági nézetbe, ahol már ára van: ugyanazok a mérlegszámok átrendezhetők arra a kérdésre, mennyi tőke kell a működtetéshez, és miből fedezzük.
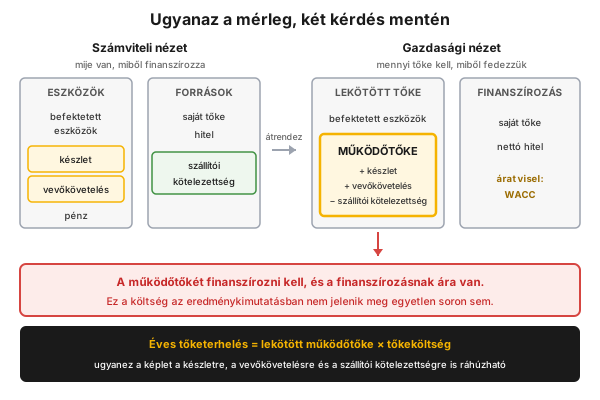
2. ábra — ugyanaz a mérleg két nézetben: a működőtőke átkerül a finanszírozandó tőke oldalára.
A készlet és a vevőkövetelés lekötött tőke, a szállítói kötelezettség levonás, hiszen azt a szállító finanszírozza. Ami marad, a működőtőke, amit a befektetett eszközökkel együtt a saját tőke és a nettó hitel fedez; ez a lépés teszi költséges tétellé. A mérlegszerkezetet a harom-penzugyi-kimutatas vezeti le.
Hogyan számolod ki a DSO-t, a DIS-t és a DPO-t?
Szekció neve “Hogyan számolod ki a DSO-t, a DIS-t és a DPO-t?”Mindhárom ugyanazt teszi: egy mérlegállományt eloszt a forgalommal, és napra fordítja; a „napok” az időszak naptári napjai.
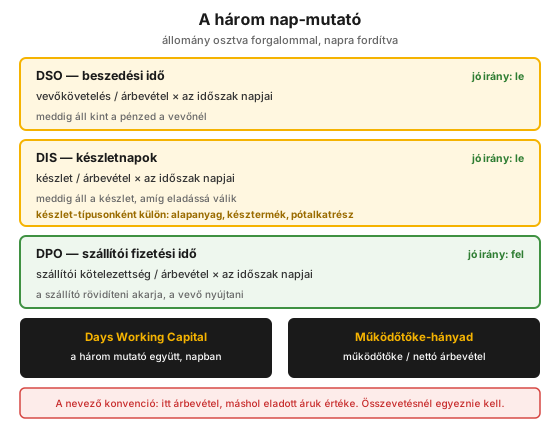
3. ábra — a három nap-mutató és a két aggregátum.
| Mutató | Mit mér | Képlet | Jó irány |
|---|---|---|---|
| DSO (days sales outstanding) | meddig áll kint a pénz a vevőnél | vevőkövetelés / árbevétel × napok | rövidebb |
| DIS (days in stock) | meddig áll a készlet eladásig | készlet / árbevétel × napok | rövidebb |
| DPO (days payables outstanding) | mennyi idő alatt fizetsz | szállítói kötelezettség / árbevétel × napok | hosszabb |
| Days Working Capital | a három együtt | DSO + DIS + DPO | rövidebb |
| Működőtőke-hányad | tőke egy egység árbevételhez | működőtőke / nettó árbevétel | kisebb |
A DIS-t készlet-típusonként külön kell számolni (alapanyag, késztermék, pótalkatrész): az összevont készletnap-szám nem mondja meg, hol áll a pénz. A DSO-t pedig a lejárt tételek rejtik el, ezért mellé kell tenni a lejárt állomány arányát.
Mi a pénzkonverziós ciklus (cash-gap)?
Szekció neve “Mi a pénzkonverziós ciklus (cash-gap)?”A működőtőke időben kifejezve: készletnapok + vevőnapok − szállítói napok. Ennyi ideig finanszírozza a vállalat saját forrásból a működését, és a lekötött tőkét másra nem használhatja. A rés szűkítése ezért valódi pénz: forrásbevonás nélkül szabadít fel pénzt fejlesztésre.
Két forgatókönyv mutatja meg, mennyire üzemi kérdés ez. A pozitív eset a javuló készletforgás: kevesebb nap készletben, rövidebb rés, felszabadult pénz. A negatív a számlázási csúszás: a kiszállítás és a számla kiállítása közötti késés akár tíz nappal is megnyújthatja a rést, holott az üzlet ugyanaz. Lean nyelven ez a legrégebbi kérdés, a megrendeléstől a pénz beérkezéséig tartó idővonal rövidítése; az áramlás, a vsm és a pull-rendszer ezt a rést támadja.
Miért kerül pénzbe a lekötött tőke?
Szekció neve “Miért kerül pénzbe a lekötött tőke?”Mert a működőtőkét finanszírozni kell, és a finanszírozásnak ára van, ami az eredménykimutatásban nem jelenik meg. A súlyozott átlagos tőkeköltség (WACC) az a minimális hozam, amit a vállalatnak az eszközbázisán el kell érnie a hitelezői és a tulajdonosai kiszolgálásához.
WACC = (saját tőke aránya × a saját tőke költsége) + (hitel aránya × a hitel költsége × (1 − adókulcs))
Innen jön a tőketerhelés (capital charge): a lekötött tőke szorozva a tőkeköltséggel adja az éves költséget, külön is ráhúzva a vevőkövetelésre, a készletre és a szállítói kötelezettségre. Egyetlen nap ára 1 nap × tőkeköltség / az év napjai: 15 százalékos tőkeköltség és 360 napos év mellett 0,042 százalék naponta, vagyis a késve fizető vevőt legalább ennyivel kellene terhelni.
Rejtett és megegyezett hitel: hol szivárog el egy nap?
Szekció neve “Rejtett és megegyezett hitel: hol szivárog el egy nap?”A ciklusban kétféle hitel ül. A megegyezett hitel a szerződött fizetési feltétel: látszik és tervezhető. A rejtett hitel minden további, be nem árazott nap-veszteség, ami a vevő, a szállító vagy a saját rutinjaid viselkedéséből jön. A nyolc tipikus tétel:
| Vevőoldal: a pénz később jön be | Szállítói oldal: a pénz korábban megy ki |
|---|---|
| a vevő a szerződöttnél később fizet | túl korai fizetés |
| vita a vevővel a számláról | elő-számlázás |
| késés a kiszállítás és a számlázás között | a számla előredátumozása |
| hibás fizetési feltétel a számlán | vitatott számla kifizetése |
| túl magas biztonsági készlet |
A legdrágább kimenet a kétes követelés (bad debt): a behajtási kísérletek után is behajthatatlan vevőkövetelés, amit le kell írni. Ez már nem tőkeköltség, hanem az év eredményét csökkentő ráfordítás, amit a vállalatok a korábbi tapasztalat alapján előre meg is becsülnek. A DPO pedig a beszerzési fegyelem következménye: a megrendelés fizetési határideje kontrollált attribútum, a módosítása újra-jóváhagyást igényel.
Mennyibe kerül egy fizetési határidő?
Szekció neve “Mennyibe kerül egy fizetési határidő?”A vevőnek adott fizetési határidő kamatmentes hitel: a költsége a kintlévő összeg, a napok száma és a tőkeköltség szorzata. Az alternatíva a skonto (cash discount), a korai fizetésért adott árengedmény; a kettő költsége kiegyenlíthető, vagyis adott skonto mellett kiszámolható, hány napot ajánlhatsz ugyanazon a költségen. A hosszabb határidő a tőketerhelésen túl is fizet: nagyobb a kintlévőség-veszteség és a kétes követelés.
Mit látsz ebből a vezetői riportban?
Szekció neve “Mit látsz ebből a vezetői riportban?”Három soron: készlet, kintlévőség, szállítói kötelezettség; mindhármat üzemi döntések mozgatják, nyolc hajtóerőn át.
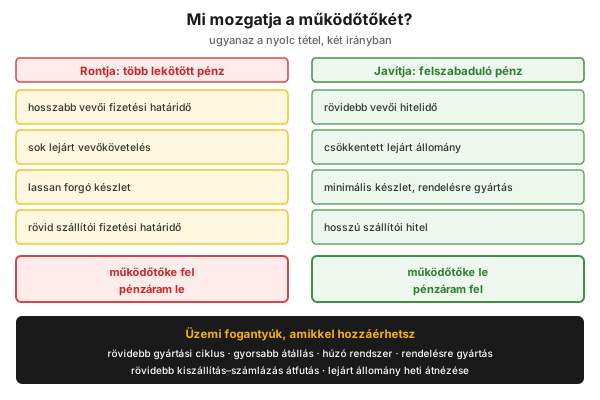
4. ábra — a működőtőke nyolc hajtóereje, alul az üzemi fogantyúkkal.
A működési pénzáramban ez a három sor előjelet is kap: ha a készlet vagy a vevőkövetelés nő, a pénzáram annyival csökken; ha a szállítói kötelezettség nő, annyival növekszik (csökkenésnél fordítva).
Az összefüggés a tőkemegtérülésig vezet: a befektetett tőke megtérülése (ROIC) a marzstól és a lekötött tőkétől függ, ezért a készletcsökkentés az eszközforgáson keresztül a megtérülést is javítja. Tervezési nagyságrend (nem garancia): a készlet 10–30 százalékkal csökkenthető, az öt nappal rövidebb átfutási idő és a 95–98 százalékos szállítási pontosság a szükséges készletszintet is leviszi.
A készletcsökkentés kettős hatású: ismétlődő megtakarítás a tőkeköltségen, plusz egyszeri pénzhatás, ha a feleslegtől meg is szabadulsz (kifuttatás, kereskedelmi akció, kis értékű selejtezés). A tartás ára a tőkeköltségen túl adminisztráció, biztosítás, raktárterület és elavulás, hüvelykujjszabályként a termékérték nagyjából 25 százaléka évente.
Kidolgozott számpélda. Egy üzem rövidebb gyártási ciklusra állt át, így ugyanazt a kiszolgálási szintet 6 874 tonnával alacsonyabb célkészlettel tartotta (310 euró/tonna termékérték, 7,05 százalék tőkeköltség):
- ismétlődő hatás: 6 874 × 310 × 7,05% / 1000 = 150 ezer euró éves tőkeköltség-megtakarítás;
- egyszeri hatás: a feleslegtől megszabadulva, 190 euró/tonna fedezettel 1 206 ezer euró egyszeri eredmény (a célkészlet-csökkenés a hivatalos számítási modellből jön).
A javaslat akkor teljes, ha mindkét sorát kiszámolod, és megmondod, hova megy a felszabaduló pénz.
Folyamatipari és biztonsági kontextus
Szekció neve “Folyamatipari és biztonsági kontextus”A folyamatiparban a működőtőke nem elvont mérlegtétel, hanem tank, siló, katalizátortöltet és raktárpolc. Két dolog működik másképp: a becslés hüvelykujjszabályokra épül, és a fizikai készlet nem a mérleg készlet-sora.
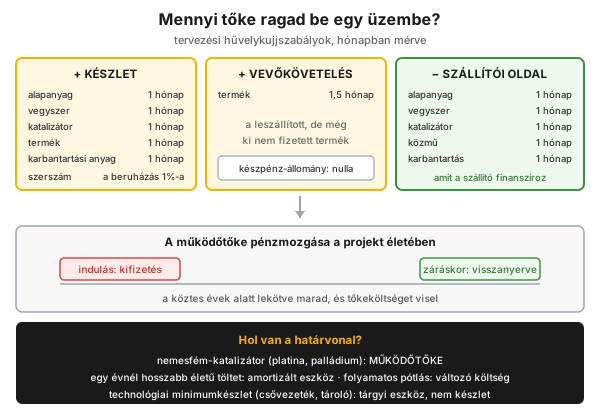
5. ábra — üzemi működőtőke-becslés és a besorolási határvonalak.
Becslés üzemtervezéskor. Új üzem gazdaságossági számításánál a működőtőke tételesen becsülhető: a készletoldal (alapanyag, vegyszer, katalizátor, termék, karbantartási anyag) és a szállítói oldal egy-egy hónap, a vevőkövetelés másfél hónap, a szerszám a beruházás egy százaléka, a készpénz nulla.
Hol van a besorolási határvonal? Három eset:
- a nemesfém-katalizátor (platina, palládium) működőtőke, mert visszanyerhető érték;
- az egy évnél hosszabb életű töltet amortizált eszköz, a folyamatosan pótolt katalizátor változó költség;
- a csővezeték és a gáztároló minimális termékszintje (line fill, párnagáz) tárgyi eszköz, a harmadik felénél tárolt saját termék viszont készlet.
A pótalkatrész-készlet. A karbantartási (MRO) alkatrészek a szervezetek többségében az összes karbantartási költség 40–60 százalékát teszik ki, a készleten tartás éves költsége a beszerzési ár akár 30 százaléka. Innen a konfliktus: a karbantartás rendelkezésre állást akar, a beszerzés kevesebb lekötött tőkét; a feloldás kiszolgálási szintre méretezett készletgazdálkodás (lásd kulcsidő).
Sajátos csúcs a tervezett nagyleállás előtt szándékosan felépített készlet (Lean szakszóval „banking”), hogy a következő folyamat a leállás alatt is termelhessen. Ez terv, nem hiba, ezért kell a nap-mutatókat trendben olvasni.
Bevezetés a gyakorlatban
Szekció neve “Bevezetés a gyakorlatban”Öt lépésben kötheted össze a területedet a működőtőkével.
- Számold ki a három nap-mutatót, és írd a szám mellé a nevezőt és az évhosszt.
- Bontsd fel a számot csoportonként, hogy kiderüljön, hol áll a pénz.
- Keresd meg a rejtett hitelt: a kiszállítás–számlázás átfutást és a lejárt vevőkövetelést.
- Fordítsd árba a fizetési feltételt: minden határidő-módosítást és skonto-ajánlatot.
- Kösd üzemi akcióhoz: ciklushossz-rövidítés, gyorsabb átállás (smed), húzó rendszer (kanban) vagy rendelésre gyártás, mindkét pénzhatással.
Gyakorlati rész: mennyi a te cash-gapd?
Szekció neve “Gyakorlati rész: mennyi a te cash-gapd?”Workshop, két óra, csoportban. Vegyétek a legutóbbi két fordulónap átlagos állományait és az időszak árbevételét, számoljátok ki a három nap-mutatót, majd a működőtőke-hányadot és az éves tőketerhelést.
Alkalmazott feladat, egyedül, egy óra. Becsüld meg a saját üzemed működőtőkéjét a tervezési iránymutatásokkal, majd tegyél mellé egy javaslatot, ami öt napot levesz a résből, mindkét pénzhatással.
Mérés és audit
Szekció neve “Mérés és audit”Hat mutató elég, hogy ne csak a zárás után látszódjon:
| Mutató | Gyakoriság | Adatforrás | Jellemző felelős |
|---|---|---|---|
| DSO és a lejárt állomány aránya | havi | vevőkövetelés-nyilvántartás | értékesítés, pénzügy |
| DIS készlet-típusonként | havi | készletnyilvántartás | termeléstervezés, raktár |
| DPO | havi | szállítói nyilvántartás | beszerzés |
| Days Working Capital és működőtőke-hányad | havi, illetve negyedéves | a fentiek, mérleg | üzemi és pénzügyi vezetés |
| Kiszállítás–számlázás átfutás | heti | kiszállítási adat | üzem |
Kiegészítő mutató a készletezési fordulatok száma (készlet × 365 / eladott áruk értéke). A mutatók a teljesítménytáblára kerülnek (kpi-definicio).
Gyakori hibák
Szekció neve “Gyakori hibák”- Fordulónapi állományból számolt nap-mutató. Miért baj: egy nap nem jellemzi az időszakot. Helyette: mérlegtételt átlagolni, eredménysort összeadni.
- A DIS egyben, típusra bontás nélkül. Miért baj: nem derül ki, hol áll a pénz. Helyette: külön alapanyagra, késztermékre, pótalkatrészre.
- A rejtett hitel árazatlanul hagyása. Miért baj: ugyanannyiba kerül, mint a szerződött határidő, csak nem tervezted. Helyette: mérd az átfutást és a lejárt állományt.
- A készlet nullára hajtása. Miért baj: a rendelkezésre állás rovására nem megtakarítás, hanem kockázat. Helyette: kiszolgálási szintre méretezett szint.
- A működőtőke-hatás kihagyása a haszon-számításból. Miért baj: fedezetben jónak látszik, miközben tőkét köt le. Helyette: egy sor a tőkére, egy a pénzhatásra.
- A DPO nyújtása a szállítói kapcsolat felélésével. Miért baj: a résedet a szállítóra terhelted, aki az árban visszaveszi. Helyette: tárgyalt feltétel, saját fegyelem.
Mikor NE ezzel dolgozz? A mutatók korlátai
Szekció neve “Mikor NE ezzel dolgozz? A mutatók korlátai”A nap-mutatók erősek, de nem minden kérdésre válaszolnak, és a puszta összehasonlításuk félrevezet.
| Helyzet | Miért nem elsősorban ez | Mi a helyes válasz |
|---|---|---|
| Iparági benchmarkkal tűznél ki célt | a készletnap iparágonként és konvenciónként eltér | saját idősor azonos konvencióval |
| Szezonális vagy nagyleállás-ciklusú üzem | a tervezett készletcsúcs a ciklus természete | mozgó átlag, a leállás-ciklushoz igazítva |
| Napi, műszakszintű döntés kell | a mutatók havi, aggregált képet adnak | performance-board |
| Beruházási döntés rangsora | a nap-mutató nem méri a pénz időértékét | diszkontált pénzáram |
Ökölszabály: a mutatók megmondják, hol áll a pénzed, de nem azt, hogy szabad-e onnan elvenni. Ez a cikk döntés-előkészítési keret, nem pénzügyi vagy befektetési tanács.
Vidd haza (kulcsok)
Szekció neve “Vidd haza (kulcsok)”- Számold ki a három nap-mutatód a konvenciót kiírva.
- Kérdezd meg, mennyi nálad egy nap: nap × tőkeköltség / az év napjai. Ez tesz minden csúszást tárgyalhatóvá.
- Mérd a kiszállítás–számlázás átfutást: a legkönnyebben javítható nap-veszteség.
- Minden fizetési feltétel-változást fordíts árba, a skontóval összevetve.
- Készletcsökkentésnél tedd oda mindkét számot: az éves tőkeköltséget és az egyszeri pénzt.
Önteszt
Szekció neve “Önteszt”- Eladtál 100 egység értékben, 30 napos fizetéssel. Mi történik ma és 30 nap múlva az eredményben, a mérlegben, a működőtőkében és a pénzáramban?
- Miért nem jó fordulónapi készletállománnyal DIS-t számolni?
- A vevő tíz nappal később fizet a szerződöttnél. Melyik mutatóban látszik, és mi a költsége?
Válaszkulcs: 1) Ma: árbevétel +100, vevőkövetelés +100, működőtőke +100, pénzáram 0. 30 nap múlva: eredmény 0, vevőkövetelés −100, pénz +100, működőtőke −100, pénzáram +100. · 2) Mert a mérleg egyetlen időpontra érvényes, és egy rendkívüli tétel meghamisítja; helyesen átlagos állománnyal, típusonként. · 3) A DSO-ban; a kintlévő összeg × 10 nap × tőkeköltség / az év napjai.
Hogyan jelenik meg a digitális gyakorlatban?
Szekció neve “Hogyan jelenik meg a digitális gyakorlatban?”A működőtőke nem a könyvelésben kezdődik, hanem az üzemi eseménynél. Ha az esemény időbélyeggel, a keletkezés helyén rögzül, a nap-mutatók adatból jönnek, nem emlékezetből.
| Működőtőke-elem | Digitális megvalósítás | Mit ad |
|---|---|---|
| Készletnapok (DIS) | készletmozgás időbélyeggel, típus szerint | készletnap típusonként, trendben |
| Vevőnapok (DSO) | a kiszállítás és a számlázás időpontja együtt | mérhető számlázási átfutás |
| Rejtett hitel | lejárt tételek és viták követése felelőssel | nevesített, lezárható nap-veszteség |
| Auditálhatóság | bizonylat és időbélyeg minden mozgáshoz | visszavezethető pénzhatás |
Kapcsolat az OPEREX-hez (műszaknapló)
Szekció neve “Kapcsolat az OPEREX-hez (műszaknapló)”A működőtőke-hatás akkor védhető meg, ha van mögötte üzemi adatsor. Egy digitális műszaknapló (OPEREX) a készletmozgást, az off-spec mennyiséget és a leállást műszakonként rögzíti, felelőssel és időbélyeggel; ebből a nap-mutatók trendje és egy fejlesztés pénzhatása a havi zárástól függetlenül levezethető.
Terminológia (HU / EN)
Szekció neve “Terminológia (HU / EN)”| Magyar | English (kanonikus) | Megjegyzés |
|---|---|---|
| Működőtőke (forgótőke) | working capital / net working capital (NWC) | a működtetésbe ragadt pénz |
| Pénzkonverziós ciklus, cash-gap | cash conversion cycle / cash-gap | a működőtőke napban |
| Beszedési idő | days sales outstanding (DSO) | vevőoldal |
| Készletnap | days in stock (DIS) / days inventory (DIO) | típusonként |
| Szállítói fizetési idő | days payables outstanding (DPO) | szállítói oldal |
| Működőtőke-hányad | working capital margin | / nettó árbevétel |
| Fizetési feltétel | payment conditions | kamatmentes hitel |
| Rejtett hitel | hidden credit | be nem árazott nap |
| Skonto | cash discount | korai fizetés engedménye |
| Kétes követelés | bad debt | behajthatatlan |
| Tőketerhelés | capital charge | tőke × tőkeköltség |
Mi a működőtőke egyszerűen?
A napi működtetésbe ragadt pénz: készlet és vevőkövetelés mínusz szállítói kötelezettség. Ezt finanszírozni kell, akkor is, ha a cég nyereséges.
Mi a különbség a működőtőke és a pénzkonverziós ciklus között?
Ugyanaz két mértékegységben. A működőtőke pénzben mért állomány, a pénzkonverziós ciklus (cash-gap) ugyanez napban: készletnapok + vevőnapok − szállítói napok. A napban mért alak forgalomtól független, ezért összehasonlítható.
Hogyan számolom a DSO-t, a DIS-t és a DPO-t?
Az átlagos mérlegállományt elosztod a forgalommal, és megszorzod az időszak napjaival: DSO = vevőkövetelés / árbevétel × napok, DIS = készlet / árbevétel × napok, DPO = szállítói kötelezettség / árbevétel × napok.
Miért nem látszik a működőtőke költsége az eredménykimutatásban?
Mert a lekötött tőke nem elszámolt ráfordítás, hanem finanszírozási igény. A költség akkor válik láthatóvá, ha megszorzod a tőkeköltséggel; ez a tőketerhelés.
Jó-e, ha a szállítót minél később fizetem?
Csak amíg tárgyalt feltételről van szó. A DPO nyújtása rövidíti a cash-gapet, de ha egyoldalú késésből jön, a szállító az árban visszaveszi.
Mit tehet egy üzemvezető a cash-gap szűkítéséért?
Rövidíti a gyártási ciklust és az átállási időt, csökkenti a felesleges készletet a kritikus tartalék érintése nélkül, és méri a kiszállítás–számlázás átfutást.
Kapcsolódó fogalmak
Szekció neve “Kapcsolódó fogalmak”harom-penzugyi-kimutatas | penzugyi-vs-vezetoi-riport | flow | vsm | pull-rendszer | kanban | smed | muda | oee | profit-per-hour | kpi-definicio | performance-board
Következő lépés
Szekció neve “Következő lépés”Innen érdemes tovább menned, ebben a sorrendben:
- harom-penzugyi-kimutatas — honnan jönnek a nap-mutatók számai.
- flow — miért lekötött tőke a hosszú átfutási idő.
- profit-per-hour — hogyan lesz a napi üzemvitelből pénz-nyelvű döntés.
Hivatkozások / További olvasnivaló
Szekció neve “Hivatkozások / További olvasnivaló”- IAS 1 — Presentation of Financial Statements (IASB) — a forgó tételek besorolása.
- IAS 7 — Statement of Cash Flows (IASB) — a működőtőke-változás a pénzáramban.
- Taiichi Ohno: Toyota Production System. Productivity Press, 1988.
- Abol Ardalan: Economic & Financial Analysis for Engineering & Project Management. Technomic, 2000.